Rörelsemarginal – formel, exempel och vad som är bra
Rörelsemarginalen visar hur många öre av varje omsatt krona som blir kvar när alla rörelsens kostnader är betalda – varor, lokaler, löner och avskrivningar – men före räntor och skatt. Det är det vanligaste måttet på hur lönsam själva verksamheten är.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Rörelsemarginal = rörelseresultat ÷ nettoomsättning, i procent. Ett bolag som omsätter 12 mkr och har 1,1 mkr i rörelseresultat har 9,2 % i rörelsemarginal. Samma sak kallas EBIT-marginal.
Vad är rörelsemarginal?
Rörelsemarginalen är rörelseresultatet i procent av nettoomsättningen. Rörelseresultatet är det som blir kvar av försäljningen när alla rörelsens kostnader är betalda – varor och material, lokaler, löner, marknadsföring och avskrivningar – men innan räntorna och skatten. På engelska heter rörelseresultatet EBIT, så rörelsemarginalen kallas också EBIT-marginal.
Måttet visar hur lönsam själva verksamheten är, oavsett hur bolaget är finansierat. Två bolag med samma affär men olika stora lån har samma rörelsemarginal men olika vinstmarginal. Därför är det rörelsemarginalen som oftast används när bolag jämförs med varandra, och den som styrelsen följer månad för månad.
Rörelsemarginal – formel och räkneexempel
FormelRörelsemarginal = rörelseresultat ÷ nettoomsättning
Rörelseresultatet står som egen rad i resultaträkningen, så oftast behöver du bara dela två rader med varandra. Exempelbolaget omsätter 12 000 000 kr och har 1 100 000 kr i rörelseresultat:
Räkneexempel
| Nettoomsättning | 12 000 000 kr |
|---|---|
| Material och varor | −4 800 000 kr |
| Övriga externa kostnader | −2 000 000 kr |
| Personalkostnader | −3 700 000 kr |
| Av- och nedskrivningar | −400 000 kr |
| Rörelseresultat | 1 100 000 kr |
| Rörelsemarginal | 9,2 % |
1 100 000 kr ÷ 12 000 000 kr = 9,2 %. Av varje hundralapp bolaget säljer för blir alltså 9,2 kr kvar som rörelseresultat. Hur rörelseresultatet räknas fram, och vilka konton som ingår, står i guiden EBIT.
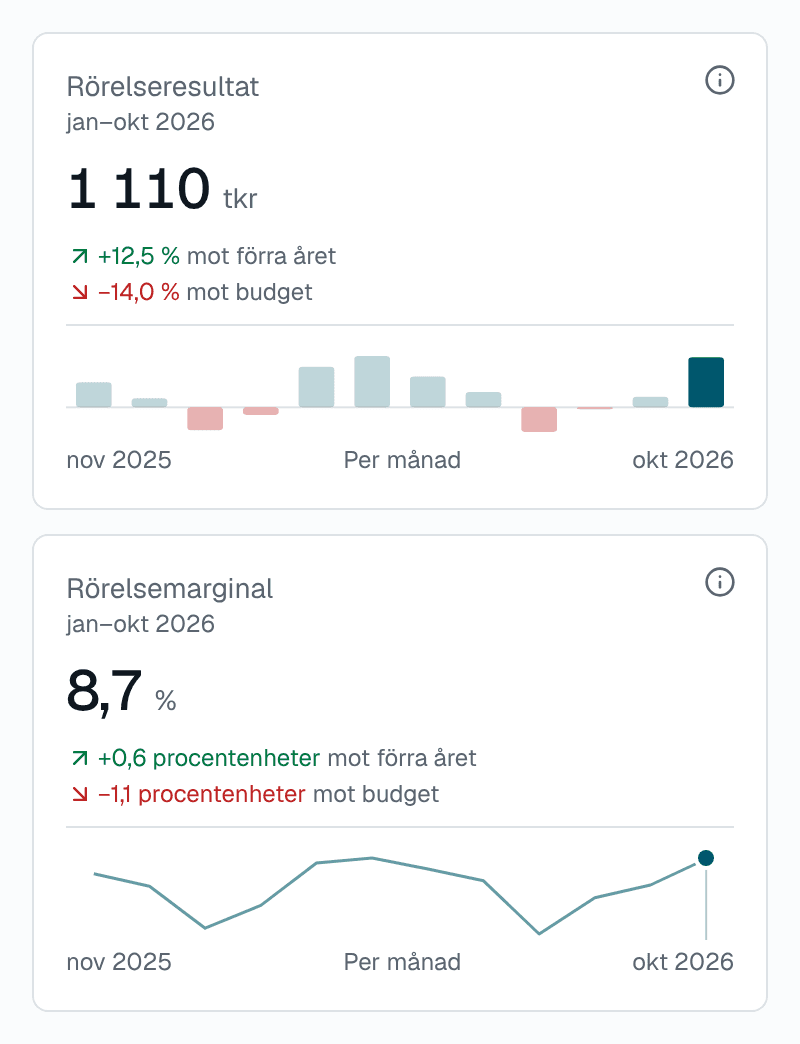
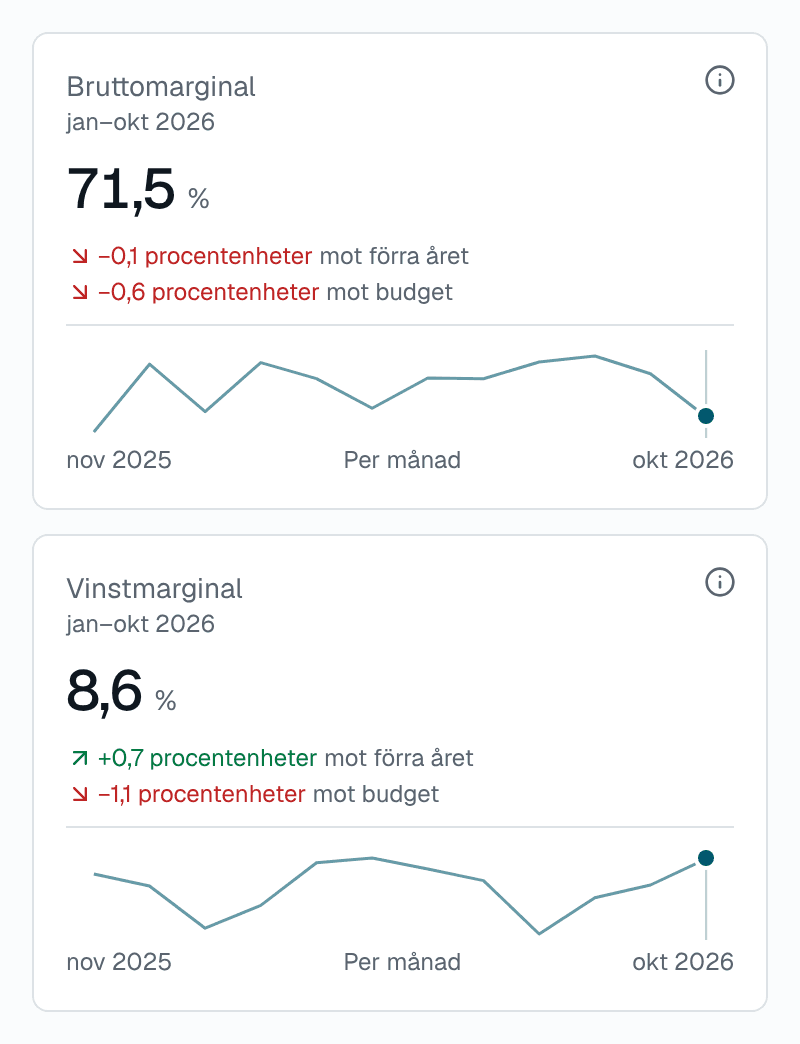
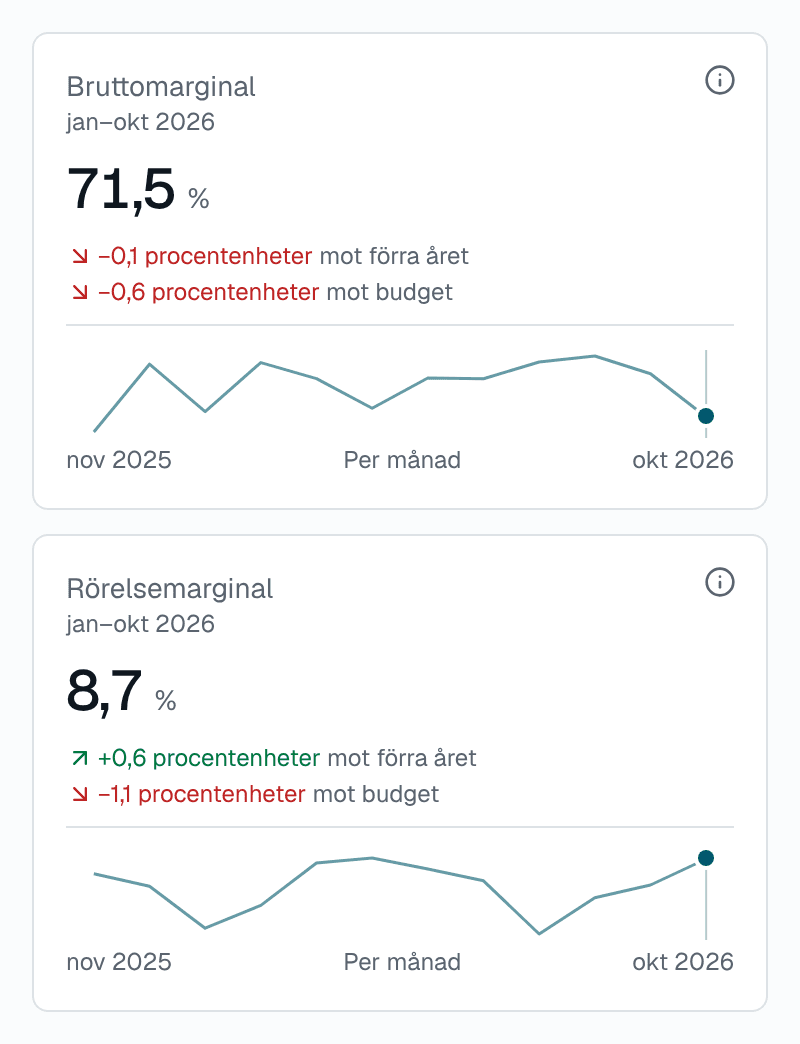
Insum räknar fram rörelsemarginalen ur bokföringen varje månad – för månaden, hittills i år och rullande tolv månader, mot budget och förra året.Prova gratis
Vad är en bra rörelsemarginal?
Det beror på branschen – på hur mycket kapital och personal som krävs för varje omsatt krona. Grova tumregler för mindre bolag:
- Handel ligger ofta på 2–6 %: stora volymer, tunna marginaler, och ett par procentenheter avgör om året blir bra.
- Tjänsteföretag – byggfirmor, verkstäder, bemanning, vård – ligger ofta kring 5–10 %, det spann som brukar nämnas som vanligt.
- Konsultbolag med låga fasta kostnader når ofta 10–15 % när beläggningen är god.
- Tillverkande bolag ligger ofta på 5–12 %, beroende på automatisering och konkurrens.
- Programvara och abonnemang kan ligga över 20 % när bolaget vuxit förbi utvecklingskostnaderna.
En negativ rörelsemarginal betyder att verksamheten inte bär sina egna kostnader, oavsett finansiering. Jämför annars med bolagets egen historik, med budgeten och med liknande bolag, och titta på året hittills eller de senaste tolv månaderna – en enskild månad styrs av säsong, semestrar och när fakturorna gick ut.
Därför svänger rörelsemarginalen med omsättningen
De flesta av rörelsens kostnader är fasta på kort sikt: hyran, lönerna och avskrivningarna är desamma oavsett om försäljningen går upp eller ned tio procent. Bara varukostnaden följer med. Därför slår en förändring i omsättningen igenom mycket hårdare i rörelsemarginalen än i omsättningen själv – det brukar kallas hävstång, eller på engelska operating leverage.
- Omsättning −10 % · 10,8 mkrRörelseresultat 0,38 mkr
- Exemplet · 12,0 mkrRörelseresultat 1,10 mkr
- Omsättning +10 % · 13,2 mkrRörelseresultat 1,82 mkr
Lokaler, löner och avskrivningar är desamma i alla tre raderna. Därför slår tio procent lägre omsättning igenom som 5,6 procentenheter lägre rörelsemarginal – från 9,2 % till 3,5 %.
Säljer exempelbolaget 10 % mindre faller rörelsemarginalen från 9,2 % till 3,5 %; säljer det lika mycket mer stiger den till 13,8 %. Ju större andel fasta kostnader, desto kraftigare svänger marginalen – och desto viktigare är det att se nedgången tidigt. Var omsättningen slutar bära de fasta kostnaderna räknar du ut i guiden Täckningsbidrag, under nollpunkten.
Vart kronorna tar vägen
Rörelsemarginalen är det som blir kvar när varje kostnadsslag tagit sin del av hundralappen. I exempelbolaget:
| Material och varor | 40,0 kr |
|---|---|
| Övriga externa kostnader (lokaler, IT, marknadsföring) | 16,7 kr |
| Personalkostnader | 30,8 kr |
| Av- och nedskrivningar | 3,3 kr |
| Rörelseresultat | 9,2 kr |
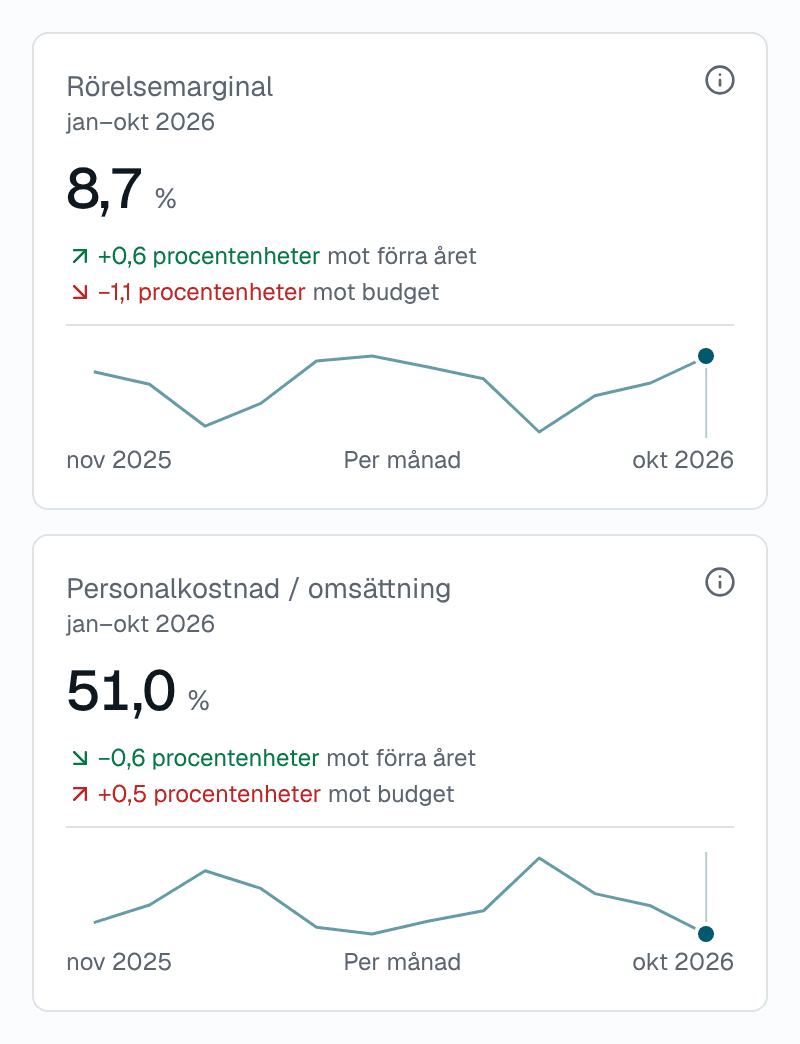
Att följa delarna var för sig säger mer än marginalen själv: sjunker rörelsemarginalen ser du direkt om det är varukostnaden (se guiden Bruttomarginal), personalen eller de externa kostnaderna som vuxit. Personalkostnaderna är 30,8 % av omsättningen i exemplet och de externa kostnaderna 16,7 %. Insum visar båda andelarna som egna nyckeltal, Personalkostnad / omsättning och Externa kostnader / omsättning, bredvid rörelsemarginalen.
Rörelsemarginal, bruttomarginal, EBITDA-marginal och vinstmarginal
- Bruttomarginalen räknas efter varukostnaderna bara – 60 % i exemplet. Den säger om själva affären bär sig; rörelsemarginalen om hela verksamheten gör det. Guiden Bruttomarginal.
- EBITDA-marginalen räknas före av- och nedskrivningarna och är därför alltid högre än rörelsemarginalen – i exemplet med 3,3 kr per hundralapp. Guiden EBITDA.
- Vinstmarginalen räknas efter räntorna och andra finansiella poster, och beror alltså på hur bolaget är finansierat. Guiden Marginaler förklarar alla tre tillsammans.
Rörelsemarginal och rörelseresultat
Rörelseresultatet är kronorna, rörelsemarginalen procenten. Ett växande bolag kan öka rörelseresultatet varje år och ändå få sjunkande rörelsemarginal – det tjänar mer pengar men mindre per krona. Båda behövs: kronorna betalar räntor, skatt och utdelning, procenten visar om affären blir bättre eller sämre.
Så höjer du rörelsemarginalen
- Höj priserna. En prishöjning som kunderna accepterar går rakt in i rörelseresultatet: med exemplets siffror ger 2 % högre priser 240 000 kr mer i omsättning och lika mycket mer i rörelseresultat, och rörelsemarginalen går från 9,2 % till 10,9 %.
- Förhandla inköpen och minska svinnet – det höjer bruttomarginalen, och allt som höjer bruttomarginalen höjer rörelsemarginalen.
- Se över de fasta kostnaderna när omsättningen ändras: lokaler, abonnemang, bilar och bemanning som inte längre matchar försäljningen.
- Sälj mer på samma kostnader. Hävstången går åt båda hållen – fyller du upp befintlig personal och lokaler stiger marginalen snabbt.
- Följ rörelsemarginalen per kostnadsställe eller affärsområde, så att du ser vilken del av verksamheten som drar ned helheten.
I Insum ser du rörelsemarginalen per månad och per kostnadsställe, med jämförelse mot budget och förra året – och ett klick på rörelseresultatet tar dig ned till kontona och verifikationerna bakom.Prova gratis