Täckningsbidrag – formel, exempel och TB1, TB2, TB3
Täckningsbidraget är det som blir kvar av en försäljning när de rörliga kostnaderna är betalda – pengarna som ska täcka hyran, lönerna och vinsten. Det avgör vilka produkter som bär sig och hur mycket du måste sälja för att gå runt.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Täckningsbidrag = särintäkter − rörliga särkostnader. Täckningsgrad = täckningsbidrag ÷ intäkter. För hela bolaget är täckningsbidraget omsättningen minus varukostnaderna – det som ska betala de fasta kostnaderna.
Täckningsbidrag – formel och räkneexempel
FormelTäckningsbidrag = särintäkter − rörliga särkostnader
Särintäkterna är det en produkt, en order eller en kund drar in. De rörliga särkostnaderna är kostnaderna som bara uppstår för att den säljs – varorna, materialet, frakten, en underentreprenör. Skillnaden är täckningsbidraget (TB): bidraget till att täcka bolagets fasta kostnader och ge vinst. Räkna alltid utan moms.
Räkneexempel
| Försäljningspris | 100 kr |
|---|---|
| Rörliga kostnader (inköp, frakt) | −40 kr |
| Täckningsbidrag | 60 kr |
| Täckningsgrad | 60 % |
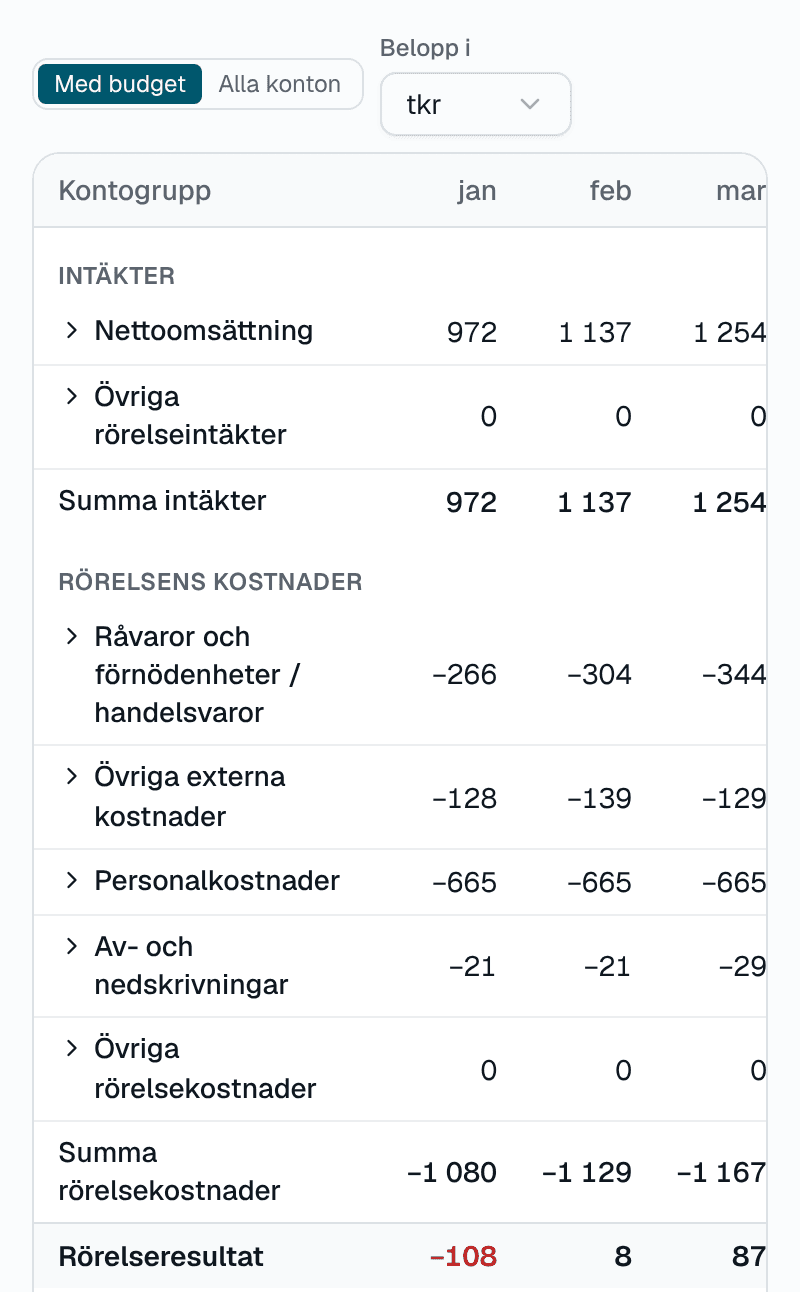
För hela bolaget räknas på samma sätt: omsättningen minus de rörliga kostnaderna. Exempelbolaget omsätter 12 000 000 kr och köper varor och material för 4 800 000 kr, så täckningsbidraget blir 7 200 000 kr. I resultaträkningen heter samma sak bruttoresultat, och så räknar också Insum.
- Rörliga kostnader (material och varor)4 800 000 kr
- Fasta kostnader (lokaler, löner, avskrivningar)6 100 000 kr
- Rörelseresultat1 100 000 kr
Täckningsbidraget 7 200 000 kr betalar de fasta kostnaderna 6 100 000 kr. Kvar blir 1 100 000 kr i rörelseresultat.
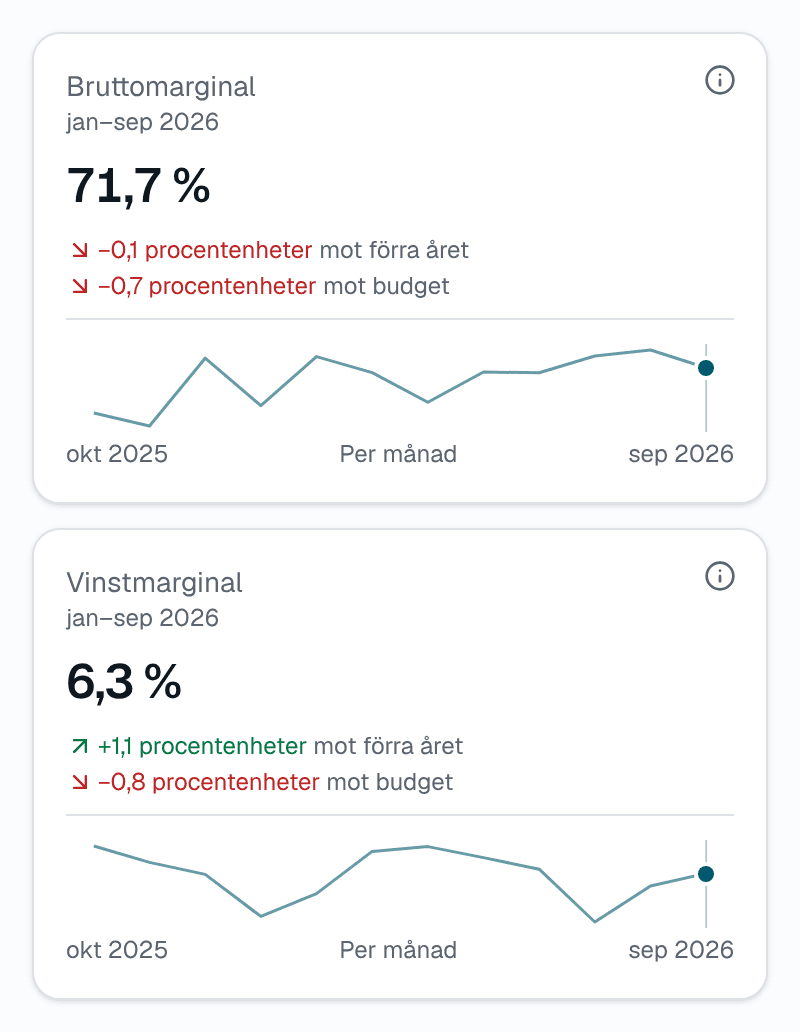
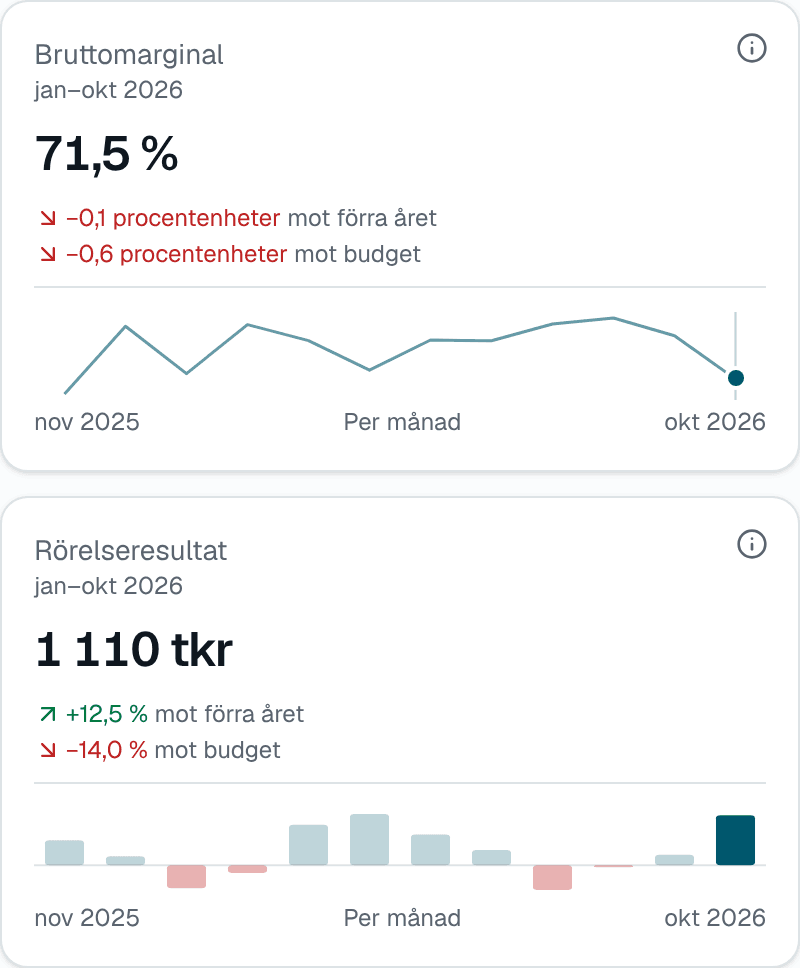
Slipp räkna i Excel. Insum visar bruttoresultatet och bruttomarginalen ur bokföringen varje månad – mot budget och förra året.Prova gratis
Vad är TB? Täckningsbidrag förklarat
TB är förkortningen för täckningsbidrag, och TG för täckningsgrad. Tanken bakom är enkel: alla kostnader i ett bolag är inte lika. De rörliga följer försäljningen – säljer du dubbelt så mycket köper du dubbelt så många varor. De fasta, som hyran, lönerna och försäkringarna, finns kvar vare sig du säljer eller inte. Täckningsbidraget visar därför vad varje försäljning faktiskt tillför, innan de fasta kostnaderna fördelas ut.
Det gör täckningsbidraget till det bästa måttet när du ska välja: ta en order till lägre pris eller inte, satsa på produkt A eller B, lägga ned en avdelning eller inte. En produkt med lågt täckningsbidrag kan ändå vara värd att behålla om den bidrar med något – att lägga ned den tar inte bort de fasta kostnaderna.
Särkostnader och samkostnader
Särkostnader är kostnader som försvinner om du slutar sälja produkten. Samkostnader är gemensamma för hela bolaget och finns kvar oavsett – ekonomichefen, kontoret, bokföringen. Täckningsbidraget räknas bara på särkostnaderna. Samkostnaderna ska täckas av alla produkters täckningsbidrag tillsammans, och det som blir över är vinsten.
TB1, TB2 och TB3 – stegkalkylen
I en stegkalkyl dras kostnaderna av i steg, från de som hör närmast produkten till de som är gemensamma. Varje steg ger ett nytt täckningsbidrag:
- TB1 = intäkter − rörliga särkostnader. Det täckningsbidrag de flesta menar.
- TB2 = TB1 − fasta särkostnader för produkten, till exempel en maskin, en bil eller en anställd som bara arbetar med den.
- TB3 = TB2 − avdelningens eller produktgruppens gemensamma kostnader. Det som blir kvar ska betala bolagets samkostnader.
Räkneexempel: stegkalkyl
| Intäkter, serviceavtal | 1 500 000 kr |
|---|---|
| Rörliga särkostnader (reservdelar, underentreprenörer) | −600 000 kr |
| TB1 | 900 000 kr |
| Fasta särkostnader (en tekniker och en servicebil) | −500 000 kr |
| TB2 | 400 000 kr |
| Verkstadens gemensamma kostnader | −250 000 kr |
| TB3 | 150 000 kr |
Serviceavtalen bär sig: även efter teknikern, bilen och sin del av verkstaden bidrar de med 150 000 kr till bolagets gemensamma kostnader. Hade TB2 varit negativt hade det varit billigare att lägga ned dem – då räcker inte intäkterna ens till de kostnader som försvinner med dem.
Täckningsgrad (TG) – så räknar du ut den
FormelTäckningsgrad = täckningsbidrag ÷ intäkter
Täckningsgraden är täckningsbidraget i procent av intäkterna. Den gör det möjligt att jämföra produkter av olika storlek: varan ovan har 60 % i täckningsgrad, serviceavtalen 60 %. För hela bolaget är täckningsgraden 60 % – täckningsbidraget 7 200 000 kr delat med omsättningen 12 000 000 kr. Det är samma tal som bruttomarginalen, som du läser mer om i guiden Marginaler.
Hög täckningsgrad betyder att varje såld krona bidrar mycket – typiskt för tjänster och egna produkter. Låg täckningsgrad är vanlig i handel och grossistverksamhet, där volymen i stället måste vara stor. Vad som är bra beror på branschen; jämför med bolagets egen historik.
Insum visar bruttomarginalen per kostnadsställe, så ser du vilken del av bolaget som bidrar mest – och vilken som drar ned.Prova gratis
Nollpunkten: hur mycket måste du sälja?
FormelNollpunktsomsättning = fasta kostnader ÷ täckningsgrad
När du vet täckningsgraden kan du räkna ut hur mycket bolaget måste sälja för att gå runt. Exempelbolaget har 6 100 000 kr i fasta kostnader (lokaler, löner och avskrivningar) och en täckningsgrad på 60 %. Nollpunkten blir 6 100 000 kr ÷ 60 % = 10 166 667 kr. Säljer bolaget för mer än så går det med vinst; säljer det för mindre räcker täckningsbidraget inte till de fasta kostnaderna.
Samma formel visar vad en prissänkning kostar. Sänks priserna faller täckningsgraden, och nollpunkten flyttas uppåt – ofta mycket mer än man tror. Räkna alltid om nollpunkten innan du ger en stor rabatt.
Täckningsbidraget i bokföringen
Bokföringen delar inte upp kostnaderna i rörliga och fasta – den delar upp dem i kontoklasser. I BAS-kontoplanen bokförs varor och material på konto 4000–4999, och för de flesta mindre bolag är det där de rörliga kostnaderna finns. Då är bruttoresultatet (omsättningen minus klass 4) bolagets täckningsbidrag och bruttomarginalen täckningsgraden. Så räknar Insum: bruttoresultatet och bruttomarginalen räknas ur bokföringen varje månad, för hela bolaget och per kostnadsställe.
Har bolaget rörliga kostnader utanför klass 4 – till exempel underentreprenörer på konto 6500 eller timanställda i klass 7 – blir bruttoresultatet högre än det riktiga täckningsbidraget. Täckningsbidrag per produkt eller order, och TB2 och TB3, kräver en egen kalkyl utanför bokföringen; Insum räknar dem inte.
Så höjer du täckningsbidraget
- Höj priserna där kunderna accepterar det. Varje krona i högre pris går rakt in i täckningsbidraget.
- Förhandla inköpspriserna och minska svinn, returer och omarbeten – de rörliga kostnaderna blir lägre utan att försäljningen ändras.
- Sälj mer av det som har högst täckningsgrad, och var försiktig med rabatter på det som redan har låg.
- Räkna på varje större order med täckningsbidrag, inte med fördelade fasta kostnader – annars tackar du nej till affärer som hade bidragit.
- Följ täckningsgraden varje månad, så att en försämring syns innan den syns i resultatet.
Täckningsbidraget säger vad försäljningen bidrar med. Vad som sedan blir kvar efter alla rörelsens kostnader visar rörelsemarginalen, och vad som blir kvar efter avskrivningar och räntor visar guiderna EBITDA och Marginaler. Vill du planera försäljningen och kostnaderna för nästa år: Resultatbudget.