Räntabilitet på eget, totalt och sysselsatt kapital
Räntabiliteten svarar på frågan ägare och banker alltid ställer: vad ger kapitalet i bolaget tillbaka? Samma resultat kan vara en strålande avkastning i ett bolag och en svag i ett annat – det beror på hur mycket kapital som behövdes för att nå det.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Räntabilitet = resultat ÷ genomsnittligt kapital. På eget kapital: resultat efter finansiella poster ÷ eget kapital. På totalt kapital: rörelseresultat plus finansiella intäkter ÷ balansomslutningen.
Vad är räntabilitet?
FormelRäntabilitet = resultat ÷ genomsnittligt kapital
Räntabilitet betyder avkastning på kapital: hur många procent kapitalet i bolaget förräntade sig under året. Det finns tre vanliga mått, som skiljer sig i vilket kapital man räknar på – ägarnas eget kapital, allt kapital i bolaget (det totala) eller det kapital som ägare och långivare tillsammans satsat (det sysselsatta). Resultatet i täljaren följer med: räknas kapitalet före långivarnas del räknas också resultatet före räntekostnaderna.
Kapitalet mäts som genomsnittet av årets början och slut, eftersom resultatet tjänas in under hela året medan balansräkningen bara visar en dag. Alla tre måtten räknas i procent och jämförs med vad kapitalet hade gett någon annanstans: bankräntan, ett annat bolag eller en annan investering.
Räntabilitet på eget kapital – formel och exempel
FormelRäntabilitet på eget kapital = resultat efter finansiella poster ÷ genomsnittligt eget kapital
Ägarnas mått: vad de pengar de satt in och låtit stå kvar i bolaget gav tillbaka. Räntorna till banken är redan betalda, så resultatet efter finansiella poster är det som tillhör ägarna – före bokslutsdispositioner och skatt. På engelska return on equity, ROE.
Räkneexempel
| Resultat efter finansiella poster | 1 000 000 kr |
|---|---|
| Eget kapital vid årets början | 2 500 000 kr |
| Eget kapital vid årets slut | 3 500 000 kr |
| Genomsnittligt eget kapital | 3 000 000 kr |
| Räntabilitet på eget kapital | 33,3 % |
Exempelbolaget tjänade 1 000 000 kr på ett eget kapital som i genomsnitt var 3 000 000 kr – en avkastning på 33,3 %. Det är högt, och förklaringen står i balansräkningen: bolaget är finansierat till större delen med lån. Mer om det under hävstången nedan.
Vissa räknar räntabiliteten på eget kapital efter skatt (resultatet × 79,4 % med dagens bolagsskatt) eller på justerat eget kapital, där 79,4 % av de obeskattade reserverna räknas med. Siffrorna blir olika, så kontrollera definitionen när du jämför med bankens eller en branschrapports tal. Insum räknar på resultatet efter finansiella poster före skatt och på det egna kapitalet utan de obeskattade reserverna.
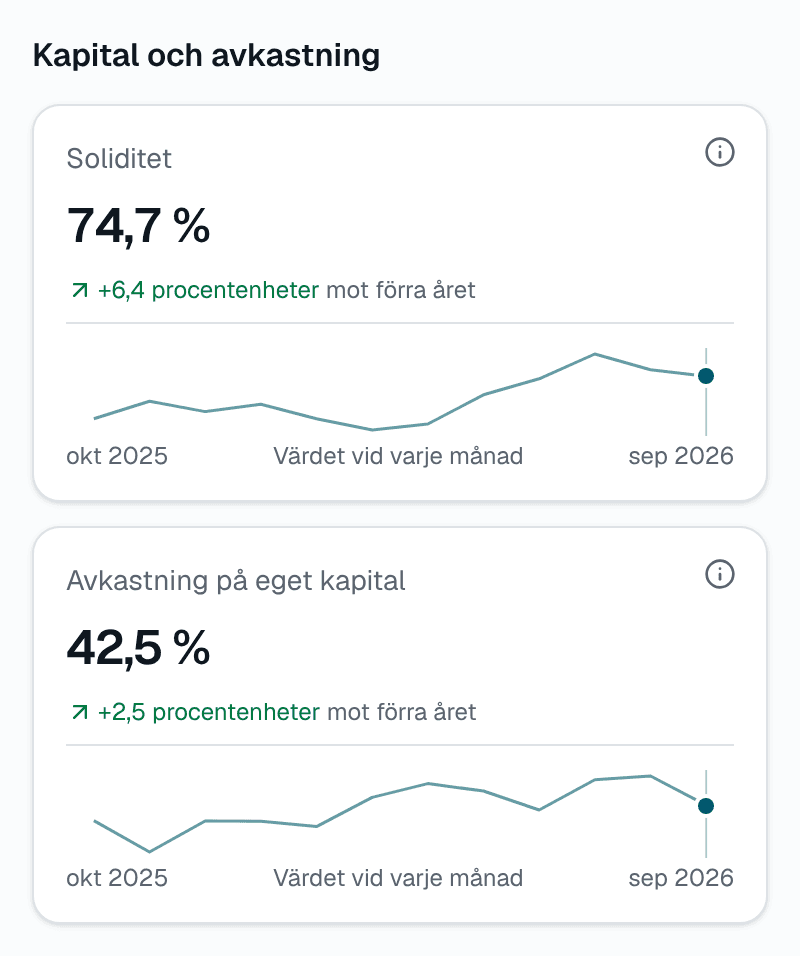
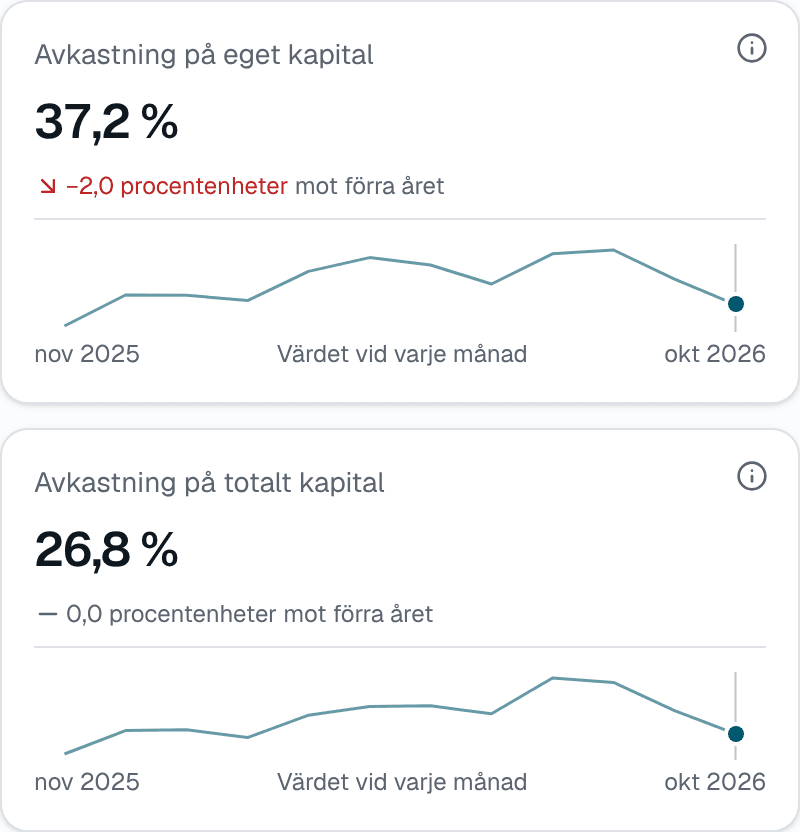
Insum räknar avkastningen på eget kapital ur bokföringen varje månad, rullande tolv månader mot samma period förra året.Prova gratis
Räntabilitet på totalt kapital
FormelRäntabilitet på totalt kapital = (rörelseresultat + finansiella intäkter) ÷ genomsnittlig balansomslutning
Hela bolagets mått: vad allt kapital gav, oavsett om det är ägarnas eller lånat. Därför räknas resultatet före räntekostnaderna – de är långivarnas del av avkastningen – men med finansiella intäkter som ränta på bankkontot. Kapitalet är balansomslutningen, summa tillgångar, som du läser mer om i guiden Balansomslutning. På engelska return on assets, ROA.
Räkneexempel
| Rörelseresultat + finansiella intäkter | 1 100 000 kr |
|---|---|
| Balansomslutning vid årets början | 10 000 000 kr |
| Balansomslutning vid årets slut | 11 000 000 kr |
| Genomsnittlig balansomslutning | 10 500 000 kr |
| Räntabilitet på totalt kapital | 10,5 % |
10,5 % säger hur bra bolaget använder sina tillgångar, oberoende av finansieringen. Måttet passar när du jämför bolag med olika mycket lån, eller vill veta om en investering i fler maskiner eller större lager betalar sig.
Räntabilitet på sysselsatt kapital
FormelRäntabilitet på sysselsatt kapital = (rörelseresultat + finansiella intäkter) ÷ genomsnittligt sysselsatt kapital
Vad är sysselsatt kapital?
Sysselsatt kapital är balansomslutningen minus de räntefria skulderna – leverantörsskulder, moms, löneskatter och andra kortfristiga skulder som ingen tar ränta för. Kvar blir det kapital som ägarna och långivarna sysselsatt i bolaget och vill ha avkastning på: eget kapital, obeskattade reserver och räntebärande lån. I exemplet: 10 000 000 kr − 3 000 000 kr = 7 000 000 kr vid årets början.
Räkneexempel
| Rörelseresultat + finansiella intäkter | 1 100 000 kr |
|---|---|
| Sysselsatt kapital vid årets början | 7 000 000 kr |
| Sysselsatt kapital vid årets slut | 8 000 000 kr |
| Genomsnittligt sysselsatt kapital | 7 500 000 kr |
| Räntabilitet på sysselsatt kapital | 14,7 % |
Måttet ligger mellan de två andra och används ofta av banker och i större bolag, eftersom det visar avkastningen på det kapital som faktiskt kostar något. På engelska return on capital employed, ROCE. Insum visar avkastningen på eget och totalt kapital – det sysselsatta räknar du själv ur balansräkningen.
- Eget kapital (genomsnitt)3 000 000 kr
Räntabilitet på eget kapital 33,3 % = 1 000 000 kr ÷ 3 000 000 kr
- Sysselsatt kapital (genomsnitt)7 500 000 kr
Räntabilitet på sysselsatt kapital 14,7 % = 1 100 000 kr ÷ 7 500 000 kr
- Totalt kapital (genomsnitt)10 500 000 kr
Räntabilitet på totalt kapital 10,5 % = 1 100 000 kr ÷ 10 500 000 kr
Resultatet är detsamma, men kapitalet som ska förränta det blir större för varje mått – därför är räntabiliteten på eget kapital högst och den på totalt kapital lägst.
Vad är bra räntabilitet?
Avkastningen ska vara högre än vad kapitalet kostar och högre än vad ägarna kunde fått med samma risk någon annanstans. Ett vanligt krav på eget kapital i ett mindre bolag är den riskfria räntan plus en riskpremie – i praktiken ofta 10–15 % eller mer, eftersom pengarna är låsta och risken hög. Räntabiliteten på totalt kapital ska minst överstiga låneräntan; annars förlorar ägarna på varje lånad krona.
- Jämför med bolagets egen historik: stiger eller faller räntabiliteten, och varför?
- Jämför med branschen: kapitaltunga branscher som fastigheter och industri har lägre räntabilitet på totalt kapital än konsultbolag, som nästan inte har något kapital alls.
- Titta på resultatet bakom: en hög räntabilitet på ett litet eget kapital säger lite om bolaget är på väg att bli för skuldsatt.
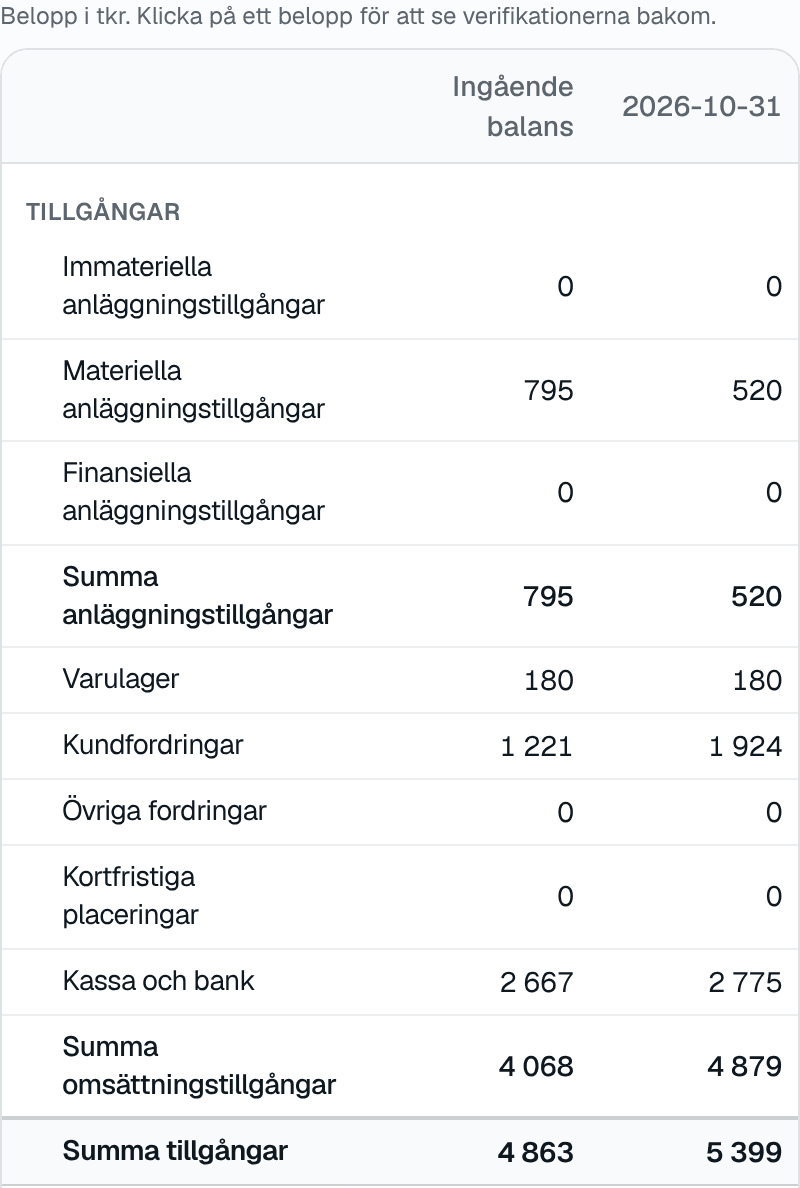
Se avkastningen på eget och totalt kapital bredvid soliditeten i Insum – varje månad, med förändringen mot förra året.Prova gratis
Hävstången: därför skiljer sig måtten åt
Skillnaden mellan räntabiliteten på totalt och eget kapital är finansieringen. Lånar bolaget till en ränta som är lägre än räntabiliteten på totalt kapital tjänar ägarna mellanskillnaden på de lånade pengarna – hävstången. Exempelbolaget betalar 100 000 kr i ränta på 7 500 000 kr i skulder och obeskattade reserver (allt kapital som inte är eget), ungefär 1,3 %, men tjänar 10,5 % på kapitalet. Det lyfter räntabiliteten på eget kapital till 33,3 %.
FormelRäntabilitet på eget kapital = räntabilitet på totalt kapital + (räntabilitet på totalt kapital − låneränta) × skulder ÷ eget kapital
Med exemplets siffror: 10,5 % + (10,5 % − 1,3 %) × 7 500 000 kr ÷ 3 000 000 kr = 33,3 %. Formeln går ihop exakt när skulderna är allt kapital som inte är eget kapital – alltså även de obeskattade reserverna – och räntan räknas på samma belopp.
Hävstången slår åt båda hållen. Faller räntabiliteten på totalt kapital under låneräntan – ett sämre år, eller högre räntor – minskar avkastningen på eget kapital lika snabbt som den steg, och med låg soliditet kan det egna kapitalet ta slut. Därför läses räntabiliteten alltid tillsammans med guiden Soliditet.
Två vägar till bättre räntabilitet
Räntabiliteten på totalt kapital kan också delas upp i två delar: vinstmarginalen (hur mycket av varje krona som blir resultat) gånger kapitalomsättningshastigheten (hur många gånger kapitalet omsätts på ett år). Exempelbolaget har 9,2 % i marginal före räntekostnader och omsätter kapitalet 1,14 gånger om året – 9,2 % × 1,14 ger 10,5 %. Räntabiliteten höjs alltså antingen genom bättre marginaler, se guiden Marginaler, eller genom att binda mindre kapital i lager, kundfordringar och maskiner för samma försäljning.