Balansomslutning – vad det är och hur du räknar ut den
Balansomslutningen är balansräkningens slutsumma: allt bolaget äger, och lika mycket på andra sidan – det som finansierar tillgångarna. Den säger hur stort bolaget är i kapital och är grunden för soliditet, räntabilitet och flera andra nyckeltal.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Balansomslutningen är summa tillgångar i balansräkningen – och lika stor som summa eget kapital och skulder. Den kallas också totalt kapital.
Vad är balansomslutning?
FormelBalansomslutning = summa tillgångar = summa eget kapital och skulder
Balansomslutningen är slutsumman i balansräkningen: värdet av allt bolaget äger vid en viss dag – maskiner, lager, kundfordringar och pengar på banken. Eftersom balansräkningen alltid går jämnt är summan på andra sidan lika stor: det egna kapitalet, de obeskattade reserverna och skulderna som tillsammans finansierar tillgångarna. Ordet kommer av att balansräkningen omsluter båda sidorna i samma summa.
Balansomslutningen säger hur stort bolaget är mätt i kapital, inte i försäljning. Två bolag med samma omsättning kan ha helt olika balansomslutning: en konsultfirma äger nästan inget, en fastighetsägare eller ett tillverkande bolag äger mycket.
Så räknar du ut balansomslutningen – exempel
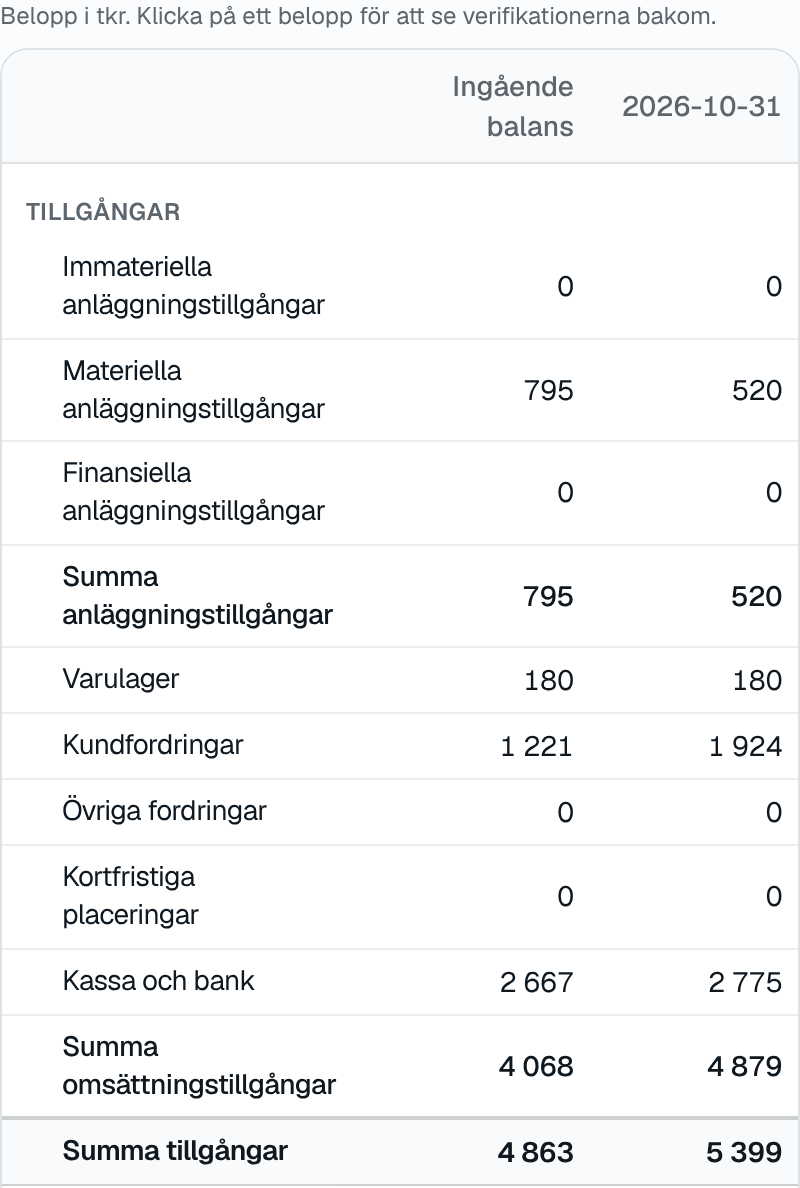
Du behöver inte räkna – balansomslutningen står som Summa tillgångar i balansräkningen. Vill du kontrollera den summerar du anläggningstillgångarna och omsättningstillgångarna, och kontrollerar att eget kapital och skulder ger samma summa.
Räkneexempel
| Anläggningstillgångar (lokaler, maskiner, inventarier) | 6 000 000 kr |
|---|---|
| Varulager | 900 000 kr |
| Kundfordringar | 1 700 000 kr |
| Kassa och bank | 1 400 000 kr |
| Summa tillgångar (balansomslutning) | 10 000 000 kr |
| Eget kapital | 2 500 000 kr |
| Obeskattade reserver | 500 000 kr |
| Långfristiga skulder (banklån) | 4 000 000 kr |
| Kortfristiga skulder (leverantörer, moms, löneskatter) | 3 000 000 kr |
| Summa eget kapital och skulder | 10 000 000 kr |
Tillgångar
Eget kapital och skulder
- Summa tillgångar10 000 000 kr
- Summa eget kapital och skulder10 000 000 kr
Balansomslutning = 10 000 000 kr – samma summa på båda sidor.
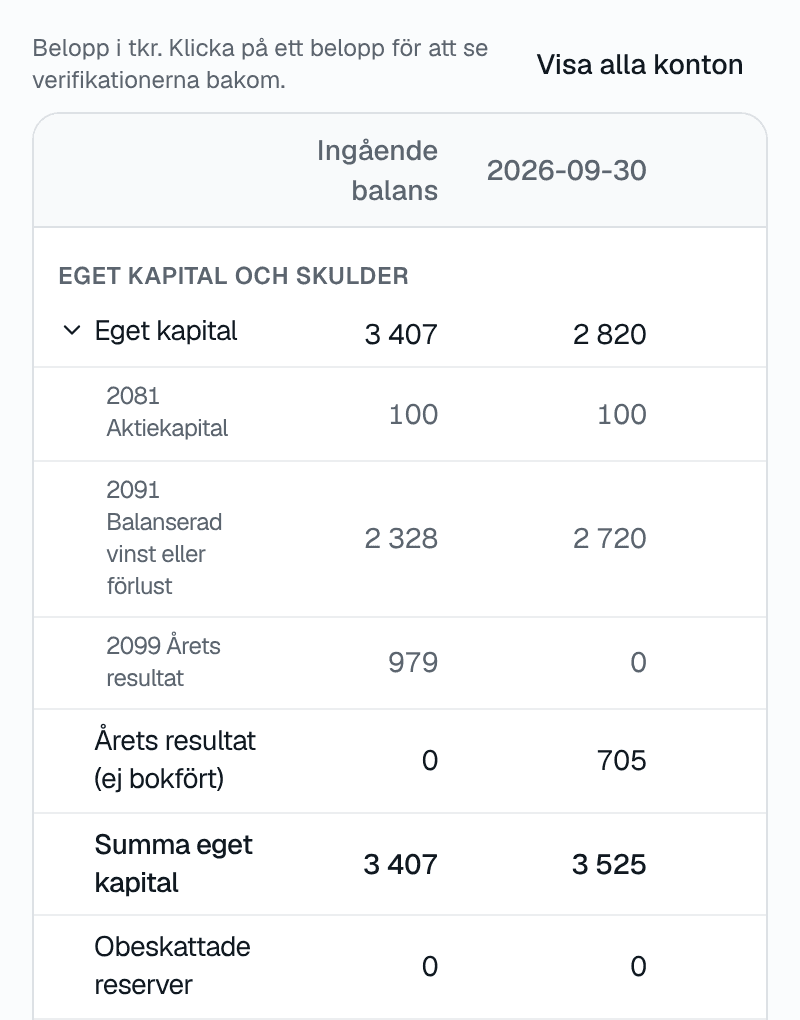
Slipp leta i bokslutet. Insum visar balansräkningen ur bokföringen varje månad – och varje belopp går att klicka på ned till verifikationerna.Prova gratis
Balansomslutning, totalt kapital och sysselsatt kapital
Totalt kapital är ett annat ord för balansomslutningen: allt kapital som arbetar i bolaget, oavsett om det är ägarnas eller lånat. Det används när avkastningen ska räknas på hela bolaget – räntabiliteten på totalt kapital.
Sysselsatt kapital är balansomslutningen minus de räntefria skulderna, som leverantörsskulder, moms och löneskatter. Kvar blir det kapital som ägarna och långivarna faktiskt satsat och vill ha avkastning på. I exemplet: 10 000 000 kr minus 3 000 000 kr i räntefria kortfristiga skulder = 7 000 000 kr.
Nyckeltalen som bygger på balansomslutningen
Balansomslutningen säger inte så mycket ensam, men den är nämnaren i flera av de viktigaste nyckeltalen:
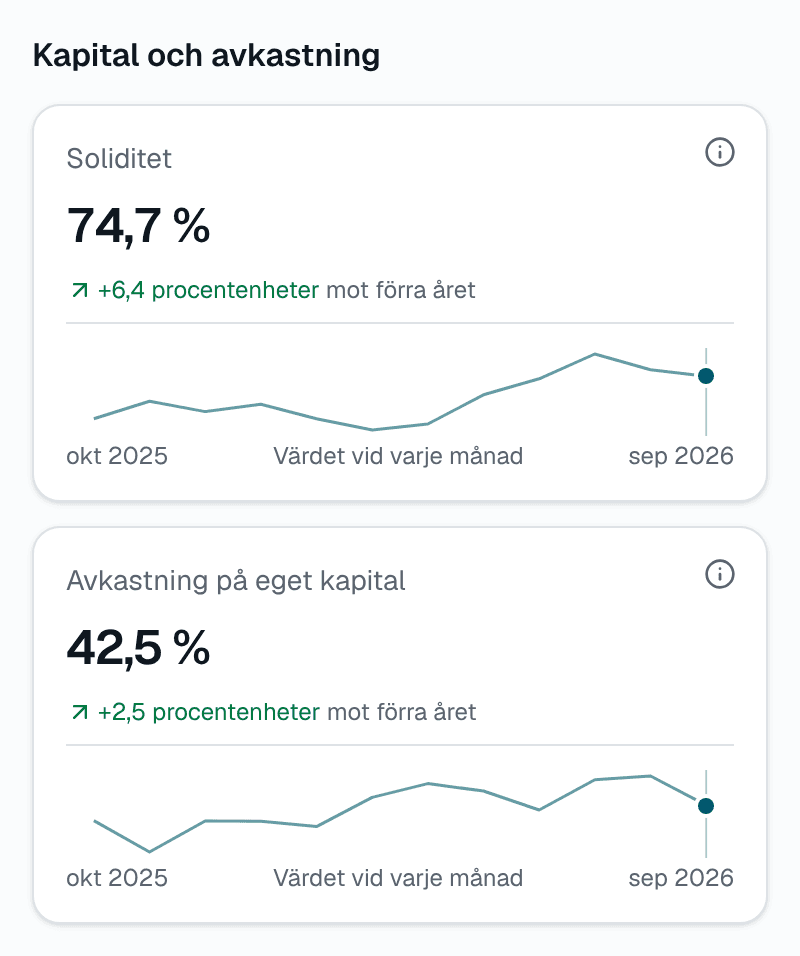
- Soliditet = justerat eget kapital ÷ balansomslutning. Exempelbolaget: 29,0 %. Läs mer i guiden Soliditet.
- Räntabilitet på totalt kapital = (rörelseresultat + finansiella intäkter) ÷ genomsnittlig balansomslutning. Vad hela kapitalet ger i avkastning.
- Kapitalomsättningshastighet = omsättning ÷ balansomslutning. Hur många gånger kapitalet omsätts på ett år – hur effektivt tillgångarna används.
- Skuldsättningsgrad jämför skulderna med det egna kapitalet – samma två delar av balansräkningen som soliditeten, sedd från andra hållet.
En växande balansomslutning är inte självklart bra. Växer den för att lagret och kundfordringarna sväller binds mer kapital utan att försäljningen ökar, och avkastningen på kapitalet faller. Jämför därför alltid balansomslutningen med omsättningen och resultatet.
Insum räknar soliditet och avkastning på totalt kapital ur bokföringen varje månad, med jämförelse mot förra året.Prova gratis
Balansomslutningen i årsredovisningen och lagen
Balansomslutningen är ett av de tre mått som avgör vilka regler ett aktiebolag ska följa – tillsammans med nettoomsättningen och antalet anställda. Gränserna för när ett bolag räknas som större företag (med krav på kassaflödesanalys och fler upplysningar) står i årsredovisningslagen, och gränserna för revisionsplikt i aktiebolagslagen. Beloppen ändras då och då, så kontrollera de gällande hos Bolagsverket innan du räknar med dem.
Balansomslutningen mäts på balansdagen, oftast den sista dagen i räkenskapsåret. En stor inbetalning dagen innan eller en faktura som betalas dagen efter flyttar summan – därför jämförs balansposter ofta som genomsnitt av årets början och slut, som i räntabiliteten.
Vad är en bra balansomslutning?
Stor eller liten?
Det finns inget bra eller dåligt värde. Balansomslutningen beror på branschen och på hur bolaget valt att äga eller hyra. En liten balansomslutning i förhållande till omsättningen betyder att kapitalet används effektivt. En stor kan betyda att bolaget äger sina lokaler, har ett stort lager eller långa kredittider – eller att det har mycket pengar på banken.
Det som är värt att följa
- Hur balansomslutningen förändras mot förra året, och varför: investeringar, lager, kundfordringar eller kassa.
- Soliditeten – att det egna kapitalet håller jämna steg när balansomslutningen växer.
- Avkastningen på totalt kapital – att resultatet växer minst lika fort som kapitalet.
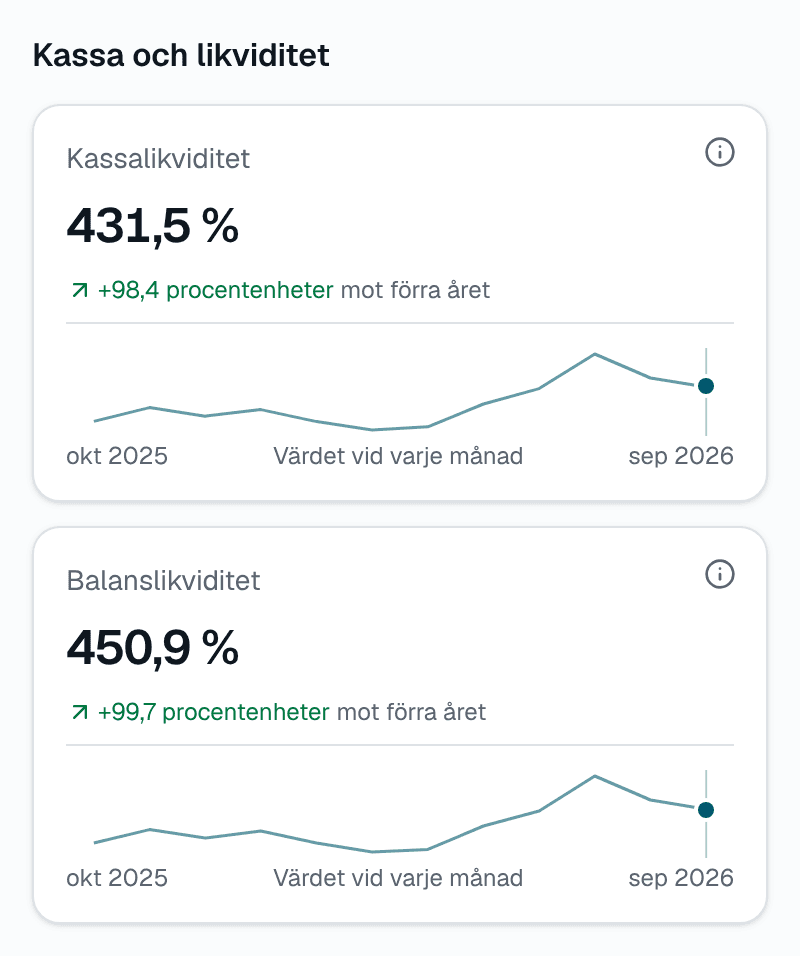
Rörelsekapitalet – omsättningstillgångarna minus de kortfristiga skulderna, i exemplet 1 000 000 kr – visar om den dagliga driften är finansierad. Läs mer i guiderna Kassalikviditet och Kassaflödesanalys. Krymper det egna kapitalet så att det understiger hälften av aktiekapitalet gäller reglerna om Kontrollbalansräkning.