Substansvärde – så räknar du ut det, med exempel
Substansvärdet säger vad bolaget är värt utifrån vad det äger – inte utifrån vad det tjänar. Det är utgångspunkten för fastighets- och holdingbolag och ofta ett golv för andra bolag.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Substansvärdet är tillgångarna minus skulderna. Det bokförda är det egna kapitalet plus 79,4 % av de obeskattade reserverna; i det justerade används tillgångarnas marknadsvärden minus skatten på övervärdena.
Vad är substansvärde?
Substansvärdet är vad bolaget äger minus vad det är skyldigt – tillgångarna minus skulderna. Det säger vad bolaget är värt utifrån sina tillgångar, inte utifrån vad det tjänar. Det finns i två varianter:
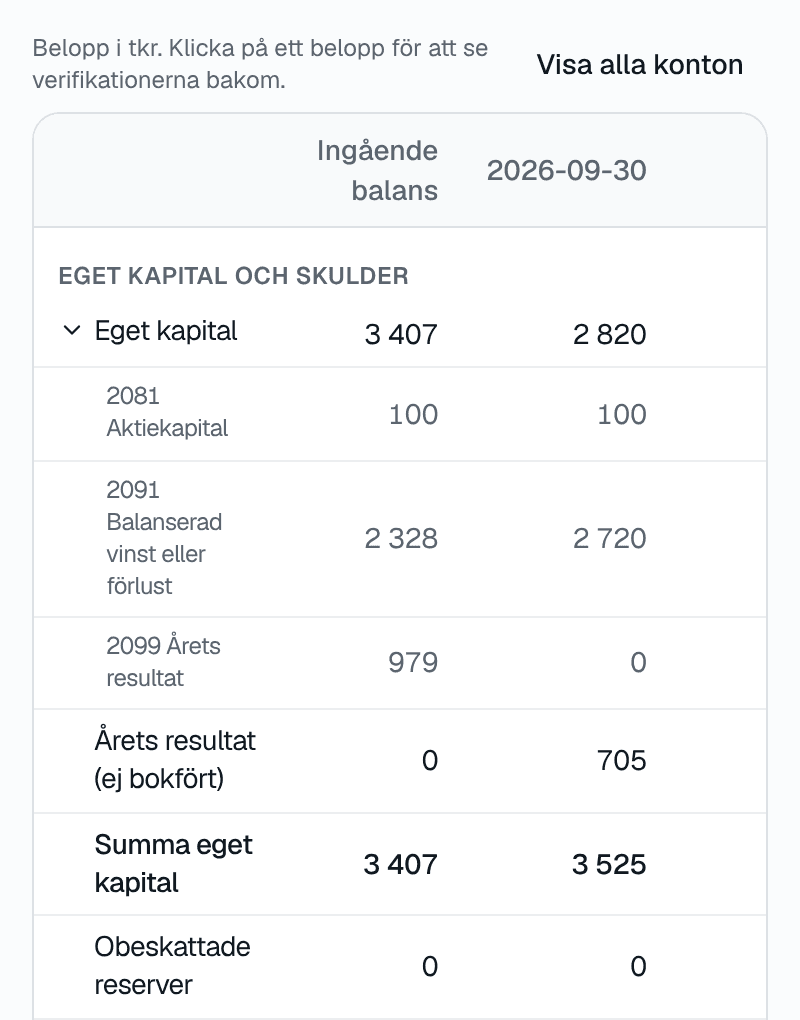
- Bokfört substansvärde – det egna kapitalet plus 79,4 % av de obeskattade reserverna, alltså det justerade egna kapitalet, räknat ur balansräkningen. I Insum heter det Substansvärde (justerat eget kapital).
- Justerat substansvärde – samma sak, men med tillgångarna till vad de är värda på marknaden. Övervärden läggs till, undervärden dras av och skatten på nettoövervärdet dras av.
Så räknar du ut substansvärdet
FormelBokfört substansvärde = eget kapital + 79,4 % × obeskattade reserver
FormelJusterat substansvärde = bokfört substansvärde + övervärden − undervärden − skatt på nettoövervärdet
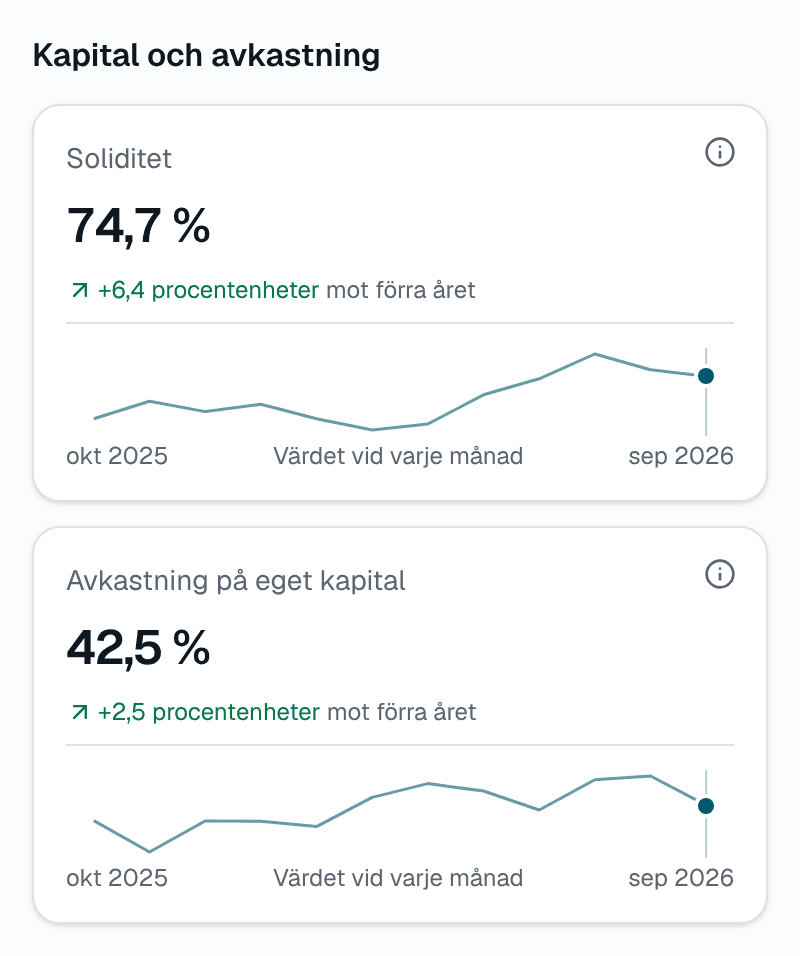
79,4 % av de obeskattade reserverna räknas som eget kapital, eftersom resten är bolagsskatt som ska betalas när reserverna löses upp – samma som i soliditeten. Ett övervärde är skillnaden mellan vad en tillgång är värd och vad den är bokförd till, till exempel en fastighet som har stigit i värde.
Exempel: ett bolag som äger sin fastighet
Exempelbolaget har 2 000 000 kr i eget kapital och 500 000 kr i obeskattade reserver. Fastigheten är bokförd till 3 000 000 kr men värderad till 4 500 000 kr.
Räkneexempel
| Eget kapital | 2 000 000 kr |
|---|---|
| Obeskattade reserver × 79,4 % | 397 000 kr |
| Bokfört substansvärde | 2 397 000 kr |
| Fastighetens övervärde | 1 500 000 kr |
| Skatt på övervärdet (20,6 %) | −309 000 kr |
| Justerat substansvärde | 3 588 000 kr |
Eget kapital
2,0 mkr
Obeskattade reserver × 79,4 %
0,4 mkr
Bokfört substansvärde
2,4 mkr
Fastighetens övervärde
1,5 mkr
Skatt på övervärdet
0,3 mkr
Justerat substansvärde
3,6 mkr
Har bolaget 1 000 aktier blir det justerade substansvärdet 3 588 kr per aktie. Skatten på övervärdet dras av eftersom den ska betalas om fastigheten säljs. Här används hela bolagsskatten – i värderingar används ofta en lägre schablon, eftersom skatten kanske aldrig betalas eller betalas långt fram. Egentligen räknas skatten på skillnaden mot det skattemässiga värdet, som kan skilja sig från det bokförda. För aktier i dotterbolag (näringsbetingade andelar) dras ingen skatt av, eftersom vinsten när de säljs normalt är skattefri.
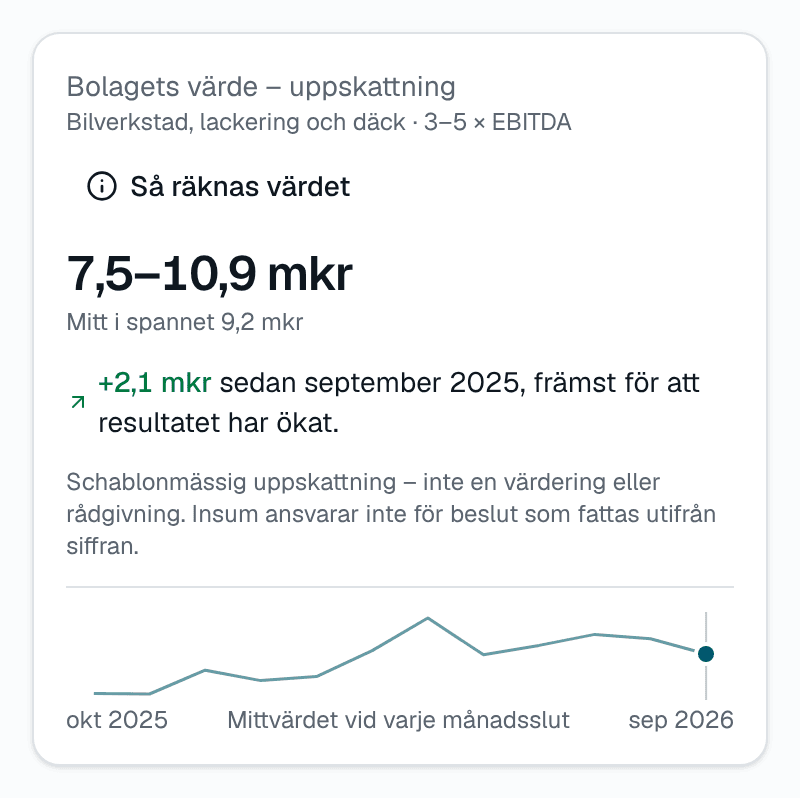
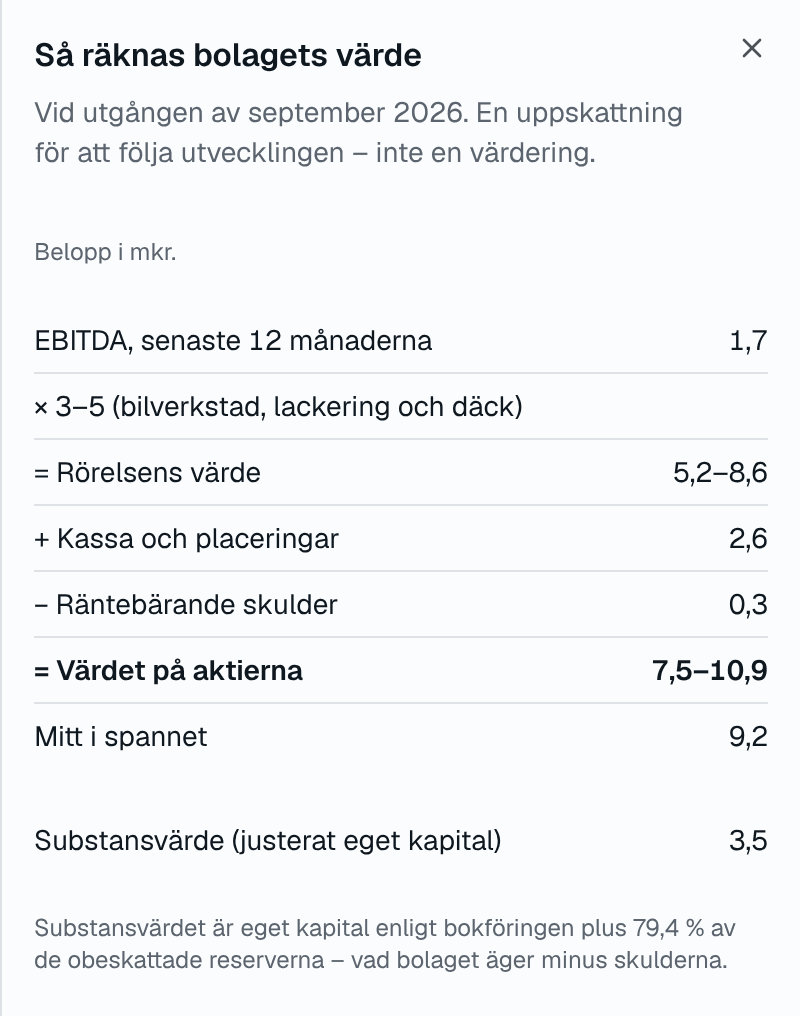
För fastighets- och holdingbolag visar Insum Pro substansvärdet som bolagets värde, för andra bolag under Så räknas värdet, bredvid värdet räknat på resultatet. Det är det bokförda substansvärdet, utan marknadsvärden.Prova gratis
När används substansvärdet?
- För fastighets-, holding- och investmentbolag, där värdet sitter i tillgångarna snarare än i det löpande resultatet.
- För bolag som går med förlust eller har ett svagt resultat – då är substansvärdet ofta det rimligaste måttet.
- Som ett golv: ett bolag är sällan värt mindre än vad tillgångarna kan säljas för, minus skulderna och kostnaderna för att avveckla.
För bolag som lever på sitt resultat – tjänsteföretag, verkstäder och handel – värderas rörelsen oftast på vad den tjänar, till exempel som EBITDA gånger en multipel. Läs mer i guiden Företagsvärdering.
Det här kan göra substansvärdet missvisande
- Bokförda värden kan skilja sig mycket från marknadsvärden – åt båda hållen. Fastigheter och aktier i dotterbolag är ofta värda mer, maskiner och lager ibland mindre.
- Kundfordringar som inte kommer att betalas och lager som inte går att sälja gör substansvärdet för högt.
- Värden som inte står i balansräkningen – kundrelationer, varumärke och personal – syns inte alls.
- Skatten på övervärden: utan avdrag blir det justerade substansvärdet för högt – utom för aktier i dotterbolag, där vinsten normalt är skattefri.
En uppskattning, inte en värdering. Substansvärdet i Insum är det bokförda – utan marknadsvärden. Inför köp, försäljning, nya delägare, lån, arv, gåva, bodelning eller beskattning behöver du en värdering från en oberoende värderingsman eller rådgivare.