Kontrollbalansräkning – när måste den göras och hur?
När förlusterna äter upp det egna kapitalet måste styrelsen agera – annars kan ledamöterna bli personligt ansvariga för skulder som bolaget får medan styrelsen dröjer. Så vet du när gränsen är nådd och vad som gäller sedan.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Styrelsen ska genast upprätta en kontrollbalansräkning när det finns skäl att anta att det egna kapitalet är mindre än hälften av det registrerade aktiekapitalet. Revisorn ska granska den.
Vad är en kontrollbalansräkning?
En kontrollbalansräkning är en särskild balansräkning som visar hur stort aktiebolagets egna kapital är. Styrelsen måste upprätta den när det finns skäl att anta att det egna kapitalet är mindre än hälften av aktiekapitalet – eller när en utmätning inte har räckt till hela skulden – och revisorn ska granska den. Reglerna står i aktiebolagslagen, 25 kapitlet, och finns till för att skydda bolagets borgenärer: leverantörer, banker och andra som bolaget är skyldigt pengar.
När måste den upprättas?
Styrelsen ska genast upprätta en kontrollbalansräkning och låta revisorn granska den
- när det finns skäl att anta att det egna kapitalet är mindre än hälften av det registrerade aktiekapitalet, eller
- när Kronofogden vid en utmätning har konstaterat att bolaget inte har tillgångar nog att betala hela skulden.
Har bolaget 25 000 kr i aktiekapital går gränsen alltså vid 12 500 kr. Skyldigheten gäller hela året, inte bara vid bokslutet – visar en månads siffror stora förluster kan det vara skäl nog. Därför lönar det sig att följa det egna kapitalet varje månad.
Lagen kräver att bolagets revisor granskar kontrollbalansräkningen – utan granskning är skyldigheten inte uppfylld. Har bolaget ingen revisor, som många mindre bolag, kontakta en revisor direkt.
Räkneexempel
Exempelbolaget har 25 000 kr i aktiekapital och har gått med förlust i år. I kontrollbalansräkningen räknas 79,4 % av de obeskattade reserverna som eget kapital – resten är skatt som ska betalas när reserverna löses upp.
Räkneexempel
| Aktiekapital | 25 000 kr |
|---|---|
| Balanserat resultat | 15 000 kr |
| Årets resultat hittills | −38 000 kr |
| Eget kapital i balansräkningen | 2 000 kr |
| Obeskattade reserver (10 000 kr) × 79,4 % | 7 940 kr |
| Eget kapital, beräknat som i en kontrollbalansräkning | 9 940 kr |
Eget kapital, beräknat som i en kontrollbalansräkning
- Eget kapital, beräknat som i en kontrollbalansräkning
- 9 940 kr
- Hälften av aktiekapitalet (streckad linje)
- 12 500 kr
- Hela aktiekapitalet
- 25 000 kr
Det egna kapitalet är under hälften av aktiekapitalet – styrelsen ska genast upprätta en kontrollbalansräkning och låta revisorn granska den.
Det egna kapitalet är 9 940 kr – under gränsen på 12 500 kr. Styrelsen måste alltså genast upprätta en kontrollbalansräkning och låta revisorn granska den. Visar den samma sak ska styrelsen snarast möjligt kalla till första kontrollstämman.
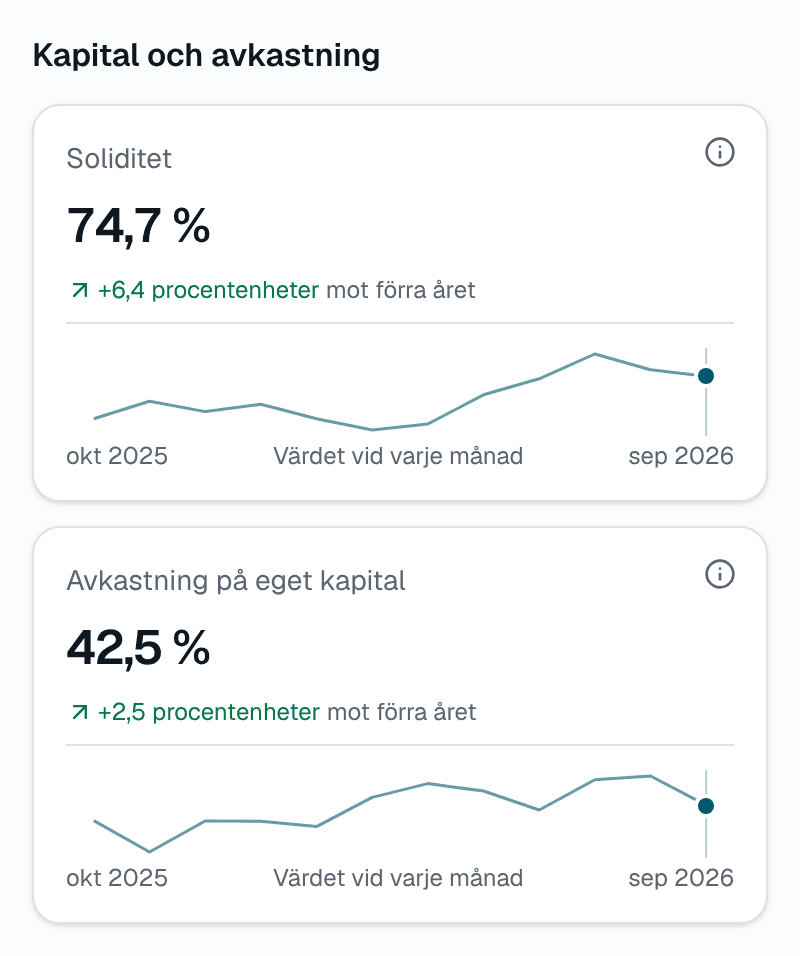
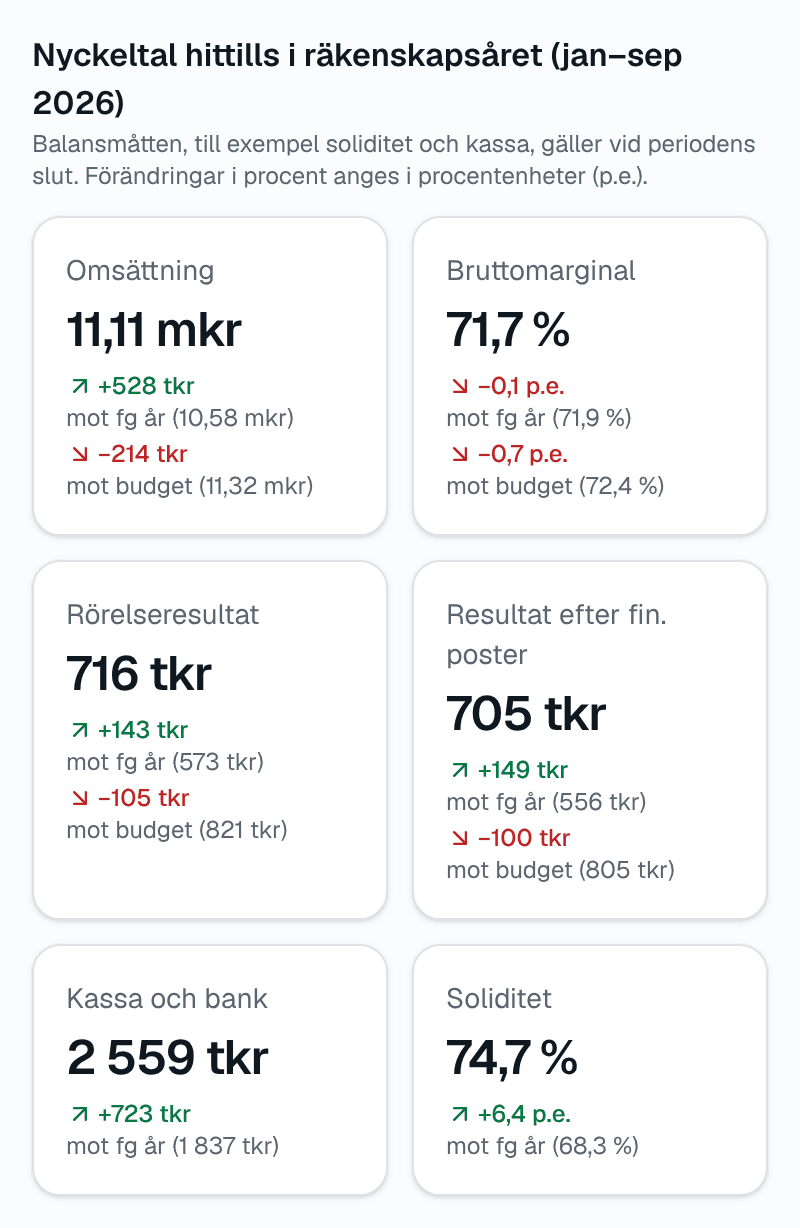
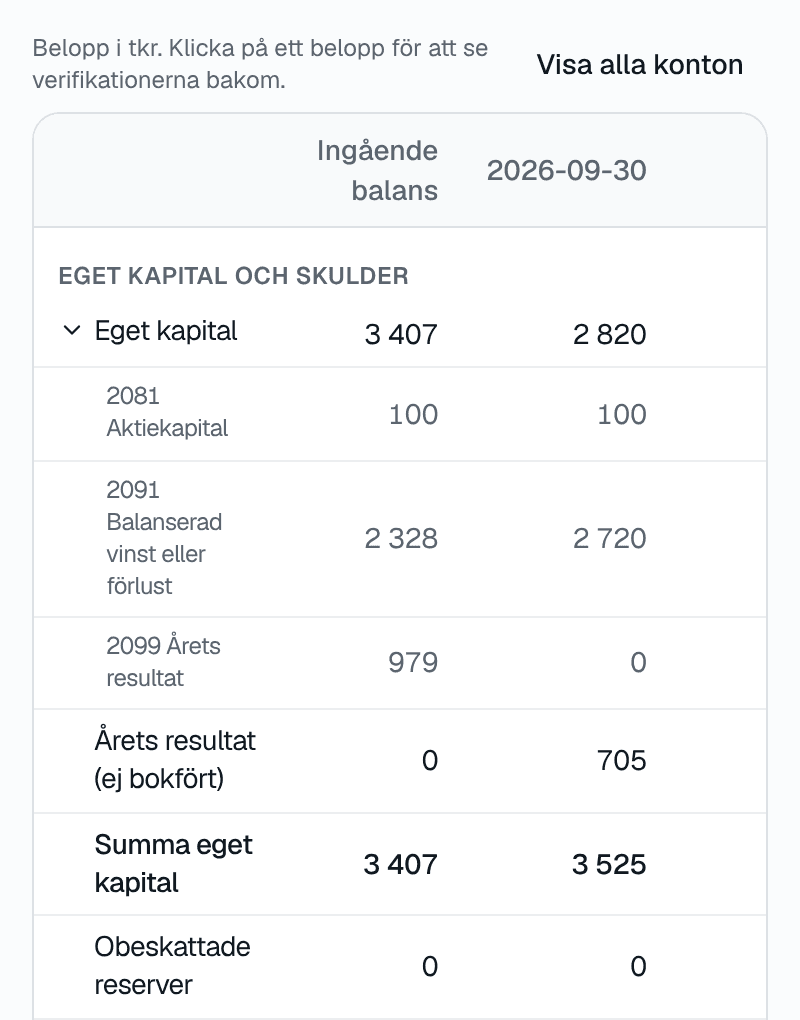
Insum visar det egna kapitalet och soliditeten ur bokföringen varje månad. Jämför summan av det egna kapitalet med halva aktiekapitalet (konto 2081), så ser du i tid om förlusterna närmar sig gränsen.Prova gratis
Vad får räknas med?
Kontrollbalansräkningen upprättas enligt årsredovisningslagen, som en vanlig balansräkning. När det egna kapitalet räknas fram får vissa justeringar göras:
- Tillgångar får tas upp till ett högre värde, och avsättningar och skulder till ett lägre värde, än i bokföringen – om det är förenligt med god redovisningssed. Till exempel en fastighet som är värd mer än sitt bokförda värde.
- Tillgångar får tas upp till vad de kan säljas för (nettoförsäljningsvärdet).
- Skulder för statligt stöd som bara ska betalas tillbaka om bolagets ekonomi tillåter det – och vid konkurs eller likvidation först efter alla andra skulder – behöver inte tas med.
Obeskattade reserver ska alltid delas upp på eget kapital och uppskjuten skatt. Justeringarna ska redovisas för sig, och styrelsen skriver under kontrollbalansräkningen.
Kontrollstämmorna – steg och frister
- 1
Genast
Det finns skäl att anta att det egna kapitalet är under hälften av aktiekapitalet: styrelsen upprättar en kontrollbalansräkning och revisorn granskar den.
- 2
Snarast möjligt
Visar den att kapitalet är under hälften: styrelsen kallar till första kontrollstämman, som prövar om bolaget ska gå i likvidation.
- 3
Inom åtta månader från första stämman
Beslutar stämman att fortsätta utan att kapitalet är helt återställt: andra kontrollstämman, med en ny kontrollbalansräkning som revisorn granskat. Nu måste det egna kapitalet vara minst hela aktiekapitalet.
- 4
Inom två veckor från andra stämman
Är det egna kapitalet inte återställt, är kontrollbalansräkningen inte granskad eller hålls ingen andra kontrollstämma i tid (då räknas fristen från när den senast skulle ha hållits), ska styrelsen ansöka hos tingsrätten om att bolaget ska gå i likvidation – om inte stämman själv har beslutat det.
Vid den första kontrollstämman läggs kontrollbalansräkningen och revisorns yttrande fram, och stämman beslutar om bolaget ska gå i likvidation eller fortsätta. Fortsätter bolaget har ägarna åtta månader på sig att återställa det egna kapitalet – nu till minst hela det registrerade aktiekapitalet, inte bara hälften. Tingsrätten beslutar ändå inte om likvidation om bolaget under ärendet visar upp en granskad kontrollbalansräkning med minst hela aktiekapitalet som har lagts fram på en bolagsstämma.
Styrelsens personliga ansvar
Styrelsens ledamöter blir personligt och solidariskt ansvariga för de skulder som bolaget får medan styrelsen dröjer, om styrelsen inte
- upprättar en kontrollbalansräkning och låter revisorn granska den,
- kallar till den första kontrollstämman, eller
- ansöker om likvidation hos tingsrätten inom två veckor när lagen kräver det (steg 4 ovan).
Den som handlar för bolaget och vet att styrelsen har brustit kan bli ansvarig tillsammans med styrelsen, för de skulder som hans eller hennes egna handlingar ger upphov till. Ansvaret gäller inte den som visar att han eller hon inte har varit försumlig. Gällde skyldigheten att det egna kapitalet kunde vara under hälften, gäller ansvaret för den första punkten dessutom bara om det egna kapitalet – beräknat som i en kontrollbalansräkning – verkligen var under hälften av aktiekapitalet när skyldigheten uppkom, och inte om det hade stigit över gränsen innan kontrollbalansräkningen senast skulle vara klar.
Även aktieägare kan i vissa fall bli ansvariga. Ansvaret upphör om ingen talan väcks i domstol inom tre år från att skulden uppkom eller inom ett år från när den senast skulle ha betalats.
Så återställer ni det egna kapitalet
- Ägarna lämnar ett aktieägartillskott – pengar till bolaget utan nya aktier.
- Ett lån från ägarna efterges eller görs om till ett aktieägartillskott.
- Nyemission eller kvittningsemission (skulder görs om till aktier). En emission höjer också aktiekapitalet – för att nå hela aktiekapitalet till den andra kontrollstämman hjälper därför bara det som betalas utöver aktiernas kvotvärde (överkursen).
- Bolaget går med vinst under perioden, eller tillgångar värderas upp i kontrollbalansräkningen när god redovisningssed tillåter det.
- Ett bolag med mer än minsta aktiekapitalet kan minska aktiekapitalet för att täcka förlusten, vilket sänker gränsen. Det kräver beslut på bolagsstämman.
Ett vanligt lån från ägarna hjälper inte så länge det är en skuld. I exemplet saknas 15 060 kr för att det egna kapitalet ska nå hela aktiekapitalet till den andra kontrollstämman – till exempel ett aktieägartillskott på det beloppet.
Vill du förstå hur det egna kapitalet hänger ihop med resten av balansräkningen, läs guiden Soliditet.
Reglerna gäller i oktober 2026 (aktiebolagslagen 25 kap. 13–20 a §§). En statlig utredning har föreslagit att de ska ersättas, men riksdagen har inte beslutat någon ändring. Guiden är allmän information – ta hjälp av revisorn eller en jurist när det blir aktuellt.