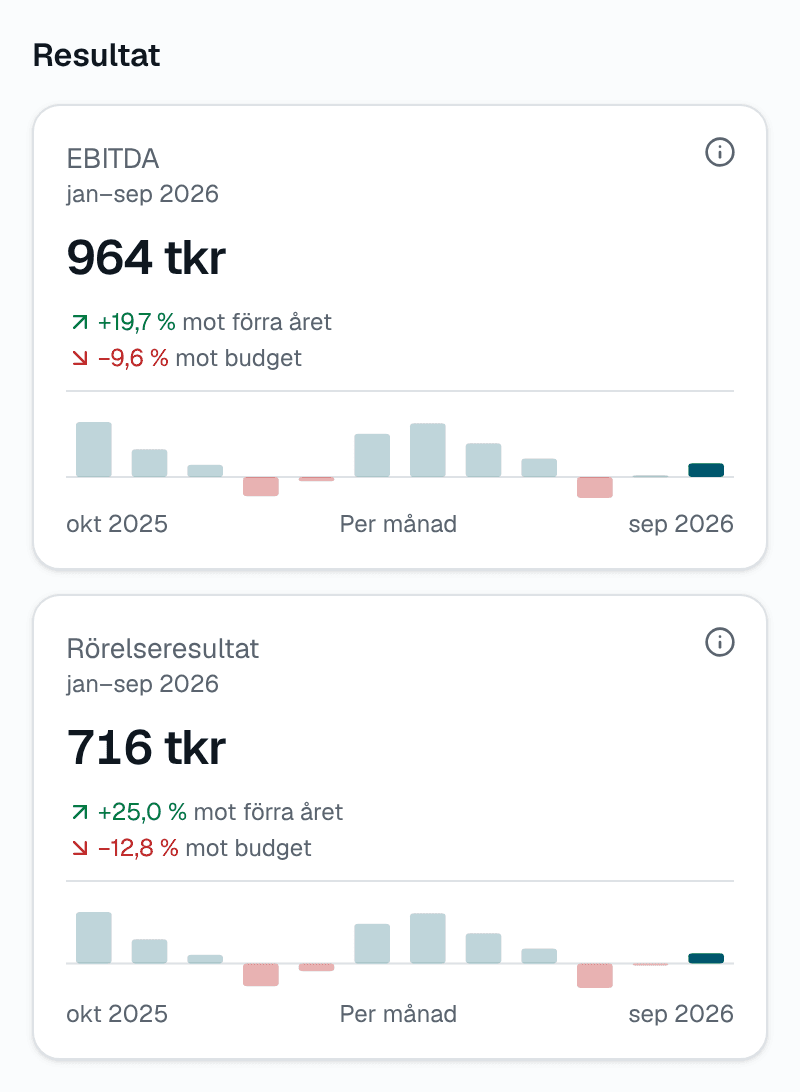
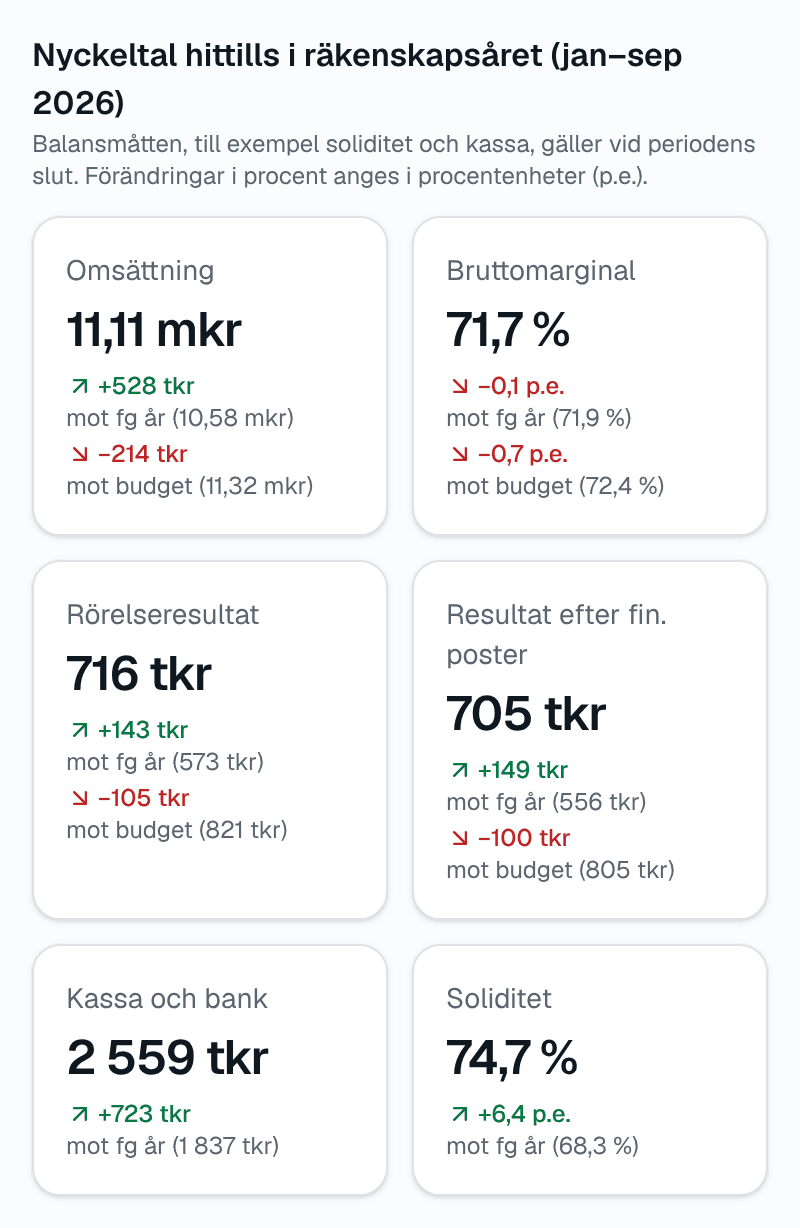
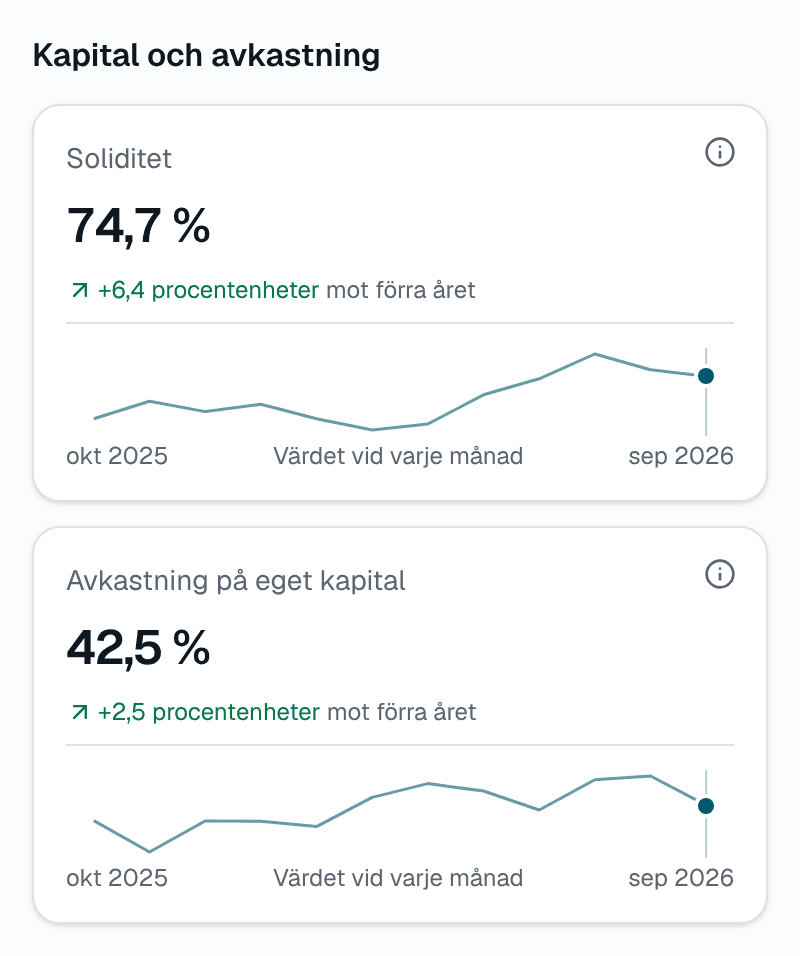
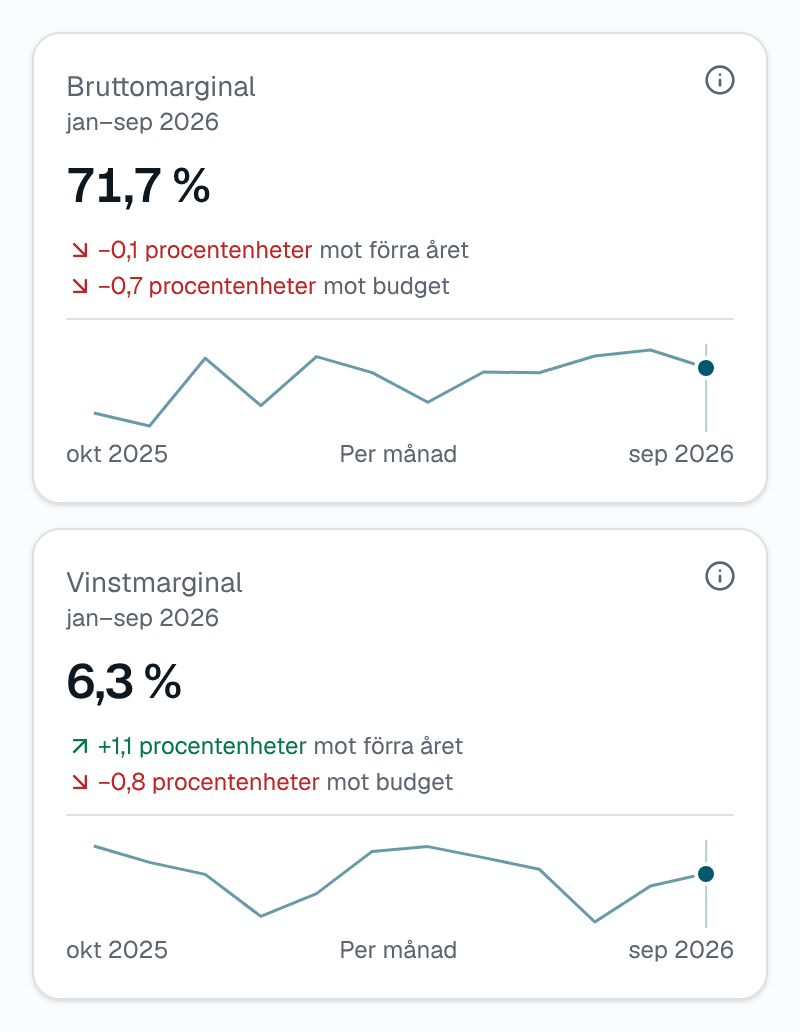
Vinstmarginal, bruttomarginal och rörelsemarginal
Omsättningen säger hur mycket bolaget säljer. Marginalerna säger hur mycket av det som blir kvar – efter varorna, efter alla rörelsens kostnader och efter räntorna.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Bruttomarginal = bruttoresultat ÷ nettoomsättning. Rörelsemarginal = rörelseresultat ÷ nettoomsättning. Vinstmarginal = resultat efter finansiella poster ÷ nettoomsättning.
Tre marginaler – tre frågor
En marginal visar hur stor del av omsättningen som blir kvar som resultat. Tre vanliga marginaler hör till var sitt steg i resultaträkningen, och alla tre räknas på nettoomsättningen:
- Bruttomarginalen – tjänar bolaget tillräckligt på det som säljs, innan lokaler, löner och andra omkostnader?
- Rörelsemarginalen – går själva verksamheten med vinst när alla rörelsens kostnader har dragits av?
- Vinstmarginalen – hur mycket blir kvar när även räntorna har dragits av?
- Nettoomsättning12 000 000 kr
- Bruttoresultat7 200 000 kr
Bruttomarginal 60,0 %
- Rörelseresultat1 100 000 kr
Rörelsemarginal 9,2 %
- Resultat efter finansiella poster1 000 000 kr
Vinstmarginal 8,3 %
Av varje hundralapp i omsättning blir 60 kr kvar efter material och varor, ungefär 9 kr efter alla rörelsens kostnader och ungefär 8 kr efter räntorna.
Bruttomarginal
FormelBruttomarginal = bruttoresultat ÷ nettoomsättning
Bruttoresultatet är rörelsens intäkter – nettoomsättningen och övriga rörelseintäkter – minus kostnaderna för material och varor (med BAS-kontoplanen konto 4000–4999). Så räknar också Insum. Exempelbolaget har inga övriga rörelseintäkter.
Räkneexempel
| Nettoomsättning | 12 000 000 kr |
|---|---|
| Material och varor | −4 800 000 kr |
| Bruttoresultat | 7 200 000 kr |
| Bruttomarginal | 60,0 % |
Bruttomarginalen påverkas av priserna, inköpspriserna, svinnet och vilka produkter som säljs mest. Ett tjänsteföretag med nästan inga varukostnader har en bruttomarginal nära 100 % – där säger rörelsemarginalen mer.
Rörelsemarginal
FormelRörelsemarginal = rörelseresultat ÷ nettoomsättning
Rörelseresultatet är det som blir kvar när alla rörelsens kostnader har dragits av – varor, lokaler, löner och avskrivningar – men före räntor och skatt. I exemplet dras 2 000 000 kr i övriga externa kostnader, 3 700 000 kr i personalkostnader och 400 000 kr i avskrivningar från bruttoresultatet. Kvar blir 1 100 000 kr, och rörelsemarginalen blir 9,2 %.
Rörelsemarginalen kallas också EBIT-marginal. Den visar om själva verksamheten är lönsam, oavsett hur bolaget är finansierat – därför är det den som oftast används när bolag jämförs. EBITDA-marginalen räknas likadant men före avskrivningarna, se guiden EBITDA.
Insum räknar ut bruttomarginal, rörelsemarginal och vinstmarginal ur bokföringen varje månad – mot förra året och budgeten.Prova gratis
Vinstmarginal
FormelVinstmarginal = resultat efter finansiella poster ÷ nettoomsättning
Vinstmarginalen tar också med räntorna och andra finansiella poster. Exempelbolaget har 100 000 kr i finansiella kostnader netto, så resultatet efter finansiella poster blir 1 000 000 kr och vinstmarginalen 8,3 %.
Skillnaden mot rörelsemarginalen är finansieringen: ett bolag med stora lån kan ha en bra rörelsemarginal men en låg vinstmarginal. Ibland räknas vinstmarginalen i stället på årets resultat efter skatt, så kontrollera vilken definition som används när du jämför med andra bolag eller med bankens siffror. Insum räknar på resultatet efter finansiella poster, före bokslutsdispositioner och skatt.
Vad är en bra marginal?
Det beror mest på branschen. En butik eller grossist köper in det mesta den säljer och har lägre bruttomarginal än en konsultfirma, där kostnaderna nästan bara är löner. En marginal säger därför mest när du jämför den med
- bolagets egen historik – samma period förra året och utvecklingen de senaste tolv månaderna,
- budgeten,
- liknande bolag i samma bransch.
För många mindre tjänsteföretag ligger rörelsemarginalen kring 5–10 %. En enskild månad kan se mycket bättre eller sämre ut på grund av säsonger och fakturering, så titta hellre på året hittills eller de senaste tolv månaderna.
Marginal och påslag – inte samma sak
Påslaget räknas på inköpspriset, marginalen på försäljningspriset. En vara som köps in för 40 kr och säljs för 100 kr har ett påslag på 150 % men en bruttomarginal på 60 %. Blandar du ihop dem blir priserna för låga.
FormelPris = inköpspris ÷ (1 − önskad bruttomarginal)
Vill du ha 60 % bruttomarginal på en vara som kostar 40 kr i inköp blir priset 40 ÷ 0,4 = 100 kr. Räkna utan moms.
Så förbättrar du marginalen
- Se över priserna. En prishöjning som kunderna accepterar går rakt in i resultatet, så länge kostnaderna är desamma.
- Förhandla inköpspriserna och minska svinnet – det höjer bruttomarginalen.
- Sälj mer av det som har högst marginal.
- Håll koll på de fasta kostnaderna, som lokaler, abonnemang och personal, när omsättningen ändras.
- Följ marginalerna varje månad, så att du ser en försämring i tid.
Med exemplets siffror: höjs priserna med 2 % och allt annat är lika, ökar omsättningen med 240 000 kr – och rörelseresultatet med lika mycket, från 1 100 000 kr till 1 340 000 kr. Rörelsemarginalen går från 9,2 % till 10,9 %.
Se direkt vilka månader och kostnadsställen som drar ned marginalen. Insum visar siffrorna ur bokföringen – ned till verifikationerna.Prova gratis