Bruttomarginal – formel, räkneexempel och vad som är bra
Bruttomarginalen visar hur stor del av varje såld krona som blir kvar när varorna är betalda – det som ska räcka till lokaler, löner, avskrivningar och vinst. Den är det första måttet på om bolaget tjänar pengar på det det säljer.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Bruttomarginal = (nettoomsättning − kostnad för sålda varor) ÷ nettoomsättning. Säljer du för 100 kr något som kostat 40 kr i inköp är bruttoresultatet 60 kr och bruttomarginalen 60 %.
Vad är bruttomarginal?
Bruttomarginalen är bruttoresultatet i procent av omsättningen. Bruttoresultatet – ibland kallat bruttovinsten – är det som blir kvar av försäljningen när kostnaderna för de sålda varorna är betalda: inköpspriset, frakten in och materialet. Lokaler, löner, marknadsföring och avskrivningar är inte med; de ska betalas av bruttoresultatet.
Säljer du en vara för 100 kr som kostat 40 kr att köpa in är bruttoresultatet 60 kr och bruttomarginalen 60 %. Talet säger om själva affären – det du säljer till det pris du tar – bär sig, innan alla andra kostnader. Därför är det det första nyckeltalet att titta på när resultatet sviktar: sjunker bruttomarginalen hjälper det inte att spara på kontoret.
Bruttomarginal – formel och räkneexempel
FormelBruttomarginal = (nettoomsättning − kostnad för sålda varor) ÷ nettoomsättning
Kortare: bruttoresultat ÷ nettoomsättning. Kostnaden för sålda varor är inköpen under perioden justerade för hur lagret ändrats – det som ligger kvar i lagret vid periodens slut är inte sålt och ska inte dras av än. Exempelbolaget omsätter 12 000 000 kr om året och har 4 800 000 kr i material och varor.
Räkneexempel
| Nettoomsättning | 12 000 000 kr |
|---|---|
| Material och varor | −4 800 000 kr |
| Bruttoresultat | 7 200 000 kr |
| Bruttomarginal | 60,0 % |
- Material och varor40,0 kr
- Lokaler, löner och avskrivningar50,8 kr
- Rörelseresultat9,2 kr
Bruttoresultatet, 60,0 kr av hundralappen, ska räcka till alla andra kostnader och vinsten. Kvar blir 9,2 kr i rörelseresultat.
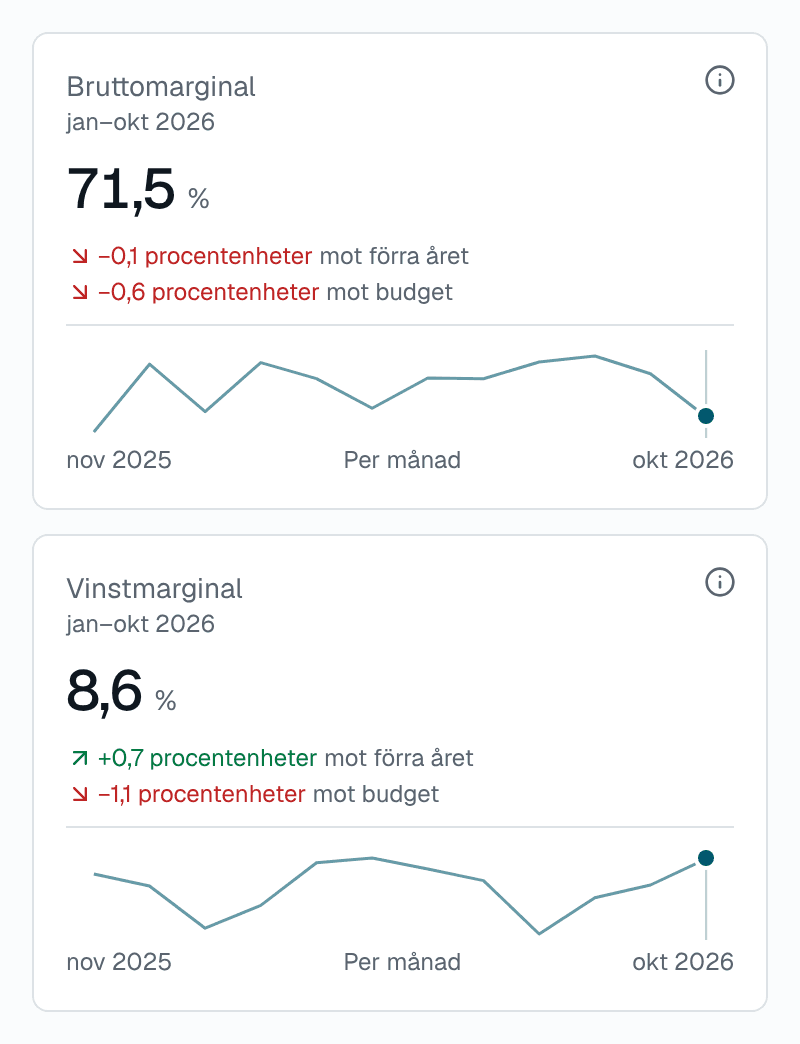
Insum räknar fram bruttomarginalen ur bokföringen varje månad – hittills i år och rullande tolv månader, mot förra året och budget.Prova gratis
Var siffrorna kommer ifrån i bokföringen
Med BAS-kontoplanen är nettoomsättningen intäkterna på konto 3000–3799 (övriga rörelseintäkter, som hyresintäkter och vinster på sålda inventarier, ligger på 3900-konton och räknas inte som omsättning). Kostnaderna för sålda varor är kontoklass 4: inköp av varor och material på 4000–4899 och lagerförändringen på 4900-konton. Bokförs lagerförändringen bara i bokslutet blir bruttomarginalen fel under året – hög de månader inköpen är små och låg när ett stort parti kommer in. Vill du ha ett rättvisande tal varje månad behöver lagret räknas av eller uppskattas månadsvis.
Insum räknar bruttoresultatet som rörelsens intäkter – nettoomsättningen och övriga rörelseintäkter – minus kontoklass 4, och bruttomarginalen som bruttoresultatet delat med nettoomsättningen. Underkonsulter, frakt och andra kostnader som hör direkt till försäljningen räknas alltså in bara om de är bokförda på ett 4000-konto; ligger de på 5000- eller 6000-konton hamnar de bland de övriga externa kostnaderna. Kontrollera var din redovisningsbyrå lagt dem innan du jämför med en kollegas bolag.
Vad är en bra bruttomarginal?
Det beror nästan helt på branschen, eftersom branscherna har olika mycket varukostnader i förhållande till försäljningen. Grova tumregler:
- Detaljhandel ligger ofta kring 30–50 %: det mesta som säljs köps in. Dagligvaror ligger lägre, kläder och möbler högre.
- Grossister har de lägsta, ofta 10–25 %, och lever på volym och snabb lageromsättning.
- Restauranger brukar sikta på en råvarukostnad kring 30 % av försäljningen, alltså en bruttomarginal kring 70 %.
- Tillverkande bolag ligger ofta på 20–40 %, beroende på hur mycket material produkten innehåller.
- Tjänsteföretag har nästan inga varukostnader och en bruttomarginal nära 100 % – där säger rörelsemarginalen mer, eftersom kostnaderna nästan bara är löner.
Jämför därför med bolagets egen historik och med liknande bolag, inte med en allmän gräns. Det viktigaste är riktningen: en bruttomarginal som sjunker två procentenheter på ett år betyder att inköpspriserna stigit snabbare än priserna ut, att mixen förskjutits mot billigare produkter eller att svinnet ökat. Med exempelbolagets siffror räcker det att inköpspriserna stiger 5 % utan att priserna höjs för att bruttomarginalen ska gå från 60 % till 58 % – det är 240 000 kr mindre att betala löner och hyra med.
Bruttomarginal och påslag – räkna om
Påslaget räknas på inköpspriset, bruttomarginalen på försäljningspriset. En vara som köps in för 40 kr och säljs för 100 kr har ett påslag på 150 % men en bruttomarginal på 60 % – samma 60 kr delade med olika tal. Blandar du ihop dem blir priserna för låga.
FormelBruttomarginal = påslag ÷ (1 + påslag)
| Påslag 25 % | 20 % |
|---|---|
| Påslag 50 % | 33 % |
| Påslag 100 % | 50 % |
| Påslag 150 % | 60 % |
| Påslag 200 % | 67 % |
FormelPris = inköpspris ÷ (1 − önskad bruttomarginal)
Vill du ha 60 % bruttomarginal på en vara som kostar 40 kr i inköp blir priset 40 ÷ 0,4 = 100 kr. Räkna utan moms – momsen är varken intäkt eller kostnad.
Bruttovinst, bruttovinstmarginal och täckningsgrad
Orden går in i varandra. Bruttovinst och bruttoresultat är samma sak, och bruttovinstmarginal är bara ett längre namn på bruttomarginalen. Täckningsgraden är täckningsbidraget i procent av intäkterna, och för hela bolaget – när de rörliga kostnaderna är varukostnaderna – blir den samma tal som bruttomarginalen. Skillnaden syns per produkt eller order, där täckningsbidraget räknar med alla rörliga kostnader för just den affären. Läs mer i guiden Täckningsbidrag.
Bruttomarginal och rörelsemarginal
Bruttomarginalen räknas efter varorna, rörelsemarginalen efter alla rörelsens kostnader och vinstmarginalen efter räntorna. Exempelbolaget har 60 % i bruttomarginal men bara 9,2 % i rörelsemarginal: mellanskillnaden är lokaler, löner och avskrivningar. Alla tre förklaras tillsammans i guiden Marginaler.
Därför ändras bruttomarginalen
- Inköpspriserna stiger utan att priserna ut följer med – det vanligaste skälet, och det syns först i bruttomarginalen.
- Produktmixen förskjuts: säljer du mer av det billiga sjunker marginalen fast varje vara har samma marginal som förut.
- Rabatter och kampanjer sänker försäljningspriset men inte inköpspriset.
- Svinn, kassationer och inkurans i lagret bokförs som kostnad utan någon intäkt.
- Valutan: inköp i euro eller dollar blir dyrare i kronor när kronan försvagas.
- Periodisering: fakturan för varorna bokförs en annan månad än försäljningen, eller lagerförändringen bokförs bara i bokslutet – då hoppar talet mellan månaderna utan att något hänt i affären.
Så höjer du bruttomarginalen
- Höj priserna där kunderna accepterar det, och gör det när inköpspriserna stiger – inte ett år senare.
- Förhandla inköpen: större volymer, färre leverantörer, bättre betalningsvillkor.
- Styr försäljningen mot produkterna med högst marginal och se över de som drar ned.
- Minska svinnet: bättre lagerstyrning, mindre inkurans, färre kassationer.
- Följ bruttomarginalen varje månad per produktgrupp eller kostnadsställe, så att du ser förändringen innan bokslutet.
I Insum ser du bruttomarginalen månad för månad och per kostnadsställe, med förklaringen bakom i-knappen – och ett klick tar dig ned till verifikationerna som ligger bakom varukostnaderna.Prova gratis