Konsolidering av koncernen – vad det är och hur det går till
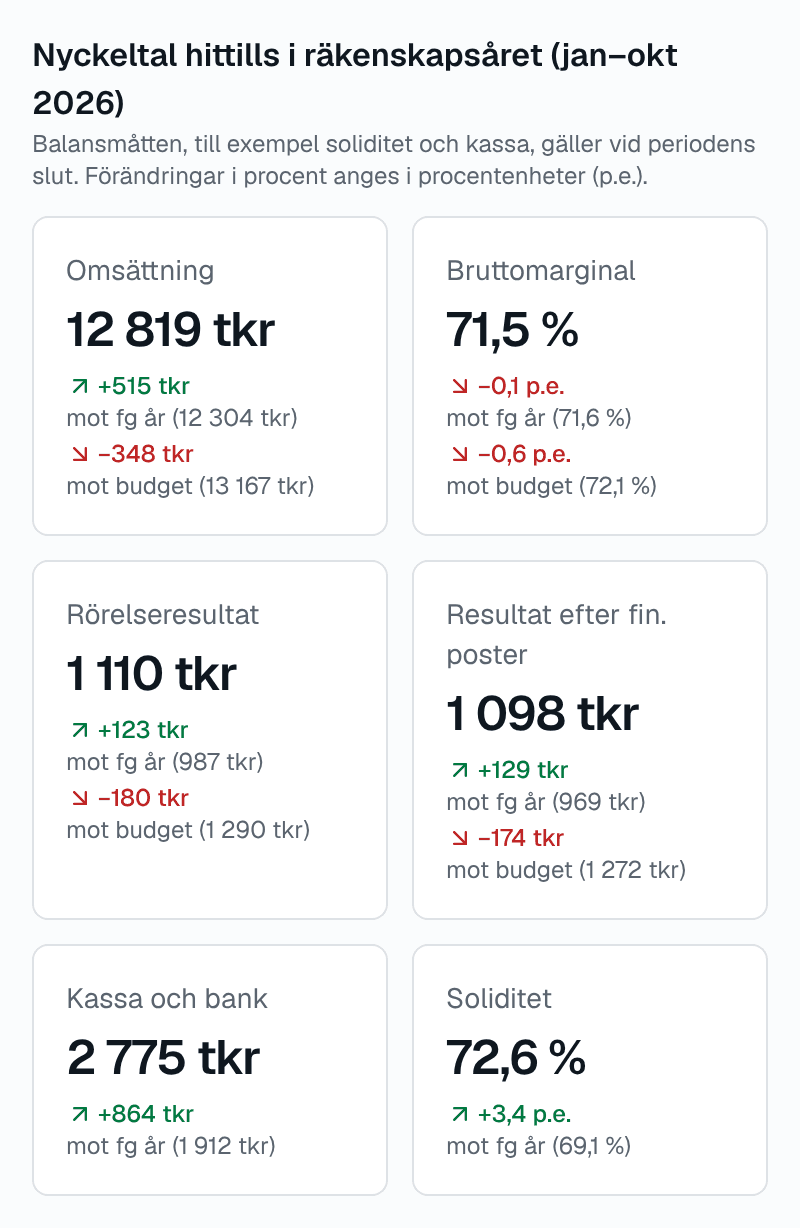
När ett bolag äger andra bolag säger ingen av bokföringarna hur det går för helheten. Konsolideringen lägger ihop dem och räknar bort det bolagen gjort med varandra – så att styrelsen ser koncernens omsättning, resultat och kassa, inte summan av interna fakturor.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Konsolidering är att summera koncernbolagens bokföring och räkna bort de koncerninterna posterna: fordringar och skulder mellan bolagen, intern försäljning och inköp, koncernbidrag, andelar i dotterbolag och utdelningar.
Vad är konsolidering?
Konsolidering är att slå ihop flera bolags bokföring till en enda, som om koncernen vore ett bolag. Moderbolagets och dotterbolagens resultat- och balansräkningar summeras rad för rad, och sedan räknas allt bort som bolagen gjort med varandra: fakturor mellan bolagen, lån mellan bolagen och moderbolagets aktier i dotterbolagen. Kvar blir det koncernen sålt till kunder, det den äger och det den är skyldig utomstående.
Ordet används på två nivåer. Koncernredovisning är den formella versionen i årsredovisningen, med lagens regler för värdering och upplysningar. Konsolidering i vardagen – det styrelsen och ledningen vill se varje månad – är samma räkning utan formkraven: koncernens omsättning, resultat, kassa och eget kapital, med bolagen bredvid varandra. Den här guiden handlar om räkningen; var lagen kommer in står längre ned.
Så går konsolideringen till – steg för steg
- Samma räkenskapsår och samma enhet. Bolagens siffror måste gälla samma period. Koncernen följer normalt moderbolagets räkenskapsår, och alla bolag ska vara bokförda fram till samma datum – annars jämförs tio månader med tolv.
- Summera. Varje rad i resultat- och balansräkningen läggs ihop över bolagen: omsättning, kostnader, tillgångar, skulder och eget kapital.
- Eliminera fordringar och skulder mellan bolagen. Dotterbolagets skuld till moderbolaget och moderbolagets fordran på dotterbolaget är samma krona sedd från två håll. De tar ut varandra och försvinner ur koncernens balansräkning.
- Eliminera intern försäljning och interna inköp. Säljer ett bolag till ett annat är det kostnad i det ena och intäkt i det andra – för koncernen har inget hänt. Samma sak med management fee, hyra mellan bolagen och koncernbidrag.
- Eliminera andelarna. Moderbolagets aktier i dotterbolaget är inte en tillgång för koncernen – koncernen kan inte äga sig själv. De räknas bort mot eget kapital.
- Stäm av. Det som ska ta ut varandra ska bli noll. Blir det en differens har ett bolag bokfört något som det andra inte har, eller på fel konto, och den ska hittas innan siffrorna visas för styrelsen.
Insum gör de här stegen varje gång du öppnar koncernvyn: bolagens bokföring summeras månad för månad, de koncerninterna posterna räknas bort och avstämningen visar vad som går jämnt ut och vad som inte gör det.Prova gratis
Räkneexempel: två bolag blir en koncern
Moder AB äger Dotter AB. Under året säljer Moder AB för 8 000 000 kr till kunder och köper tjänster av Dotter AB för 1 000 000 kr. Dotter AB säljer för 3 000 000 kr till kunder och för 1 000 000 kr till Moder AB. Så här blir koncernens resultaträkning:
Räkneexempel
| Omsättning Moder AB | 8 000 000 kr |
|---|---|
| Omsättning Dotter AB (varav intern 1 000 000 kr) | 4 000 000 kr |
| Summa omsättning | 12 000 000 kr |
| Eliminering: intern försäljning | −1 000 000 kr |
| Koncernens omsättning | 11 000 000 kr |
| Resultat Moder AB | 1 000 000 kr |
| Resultat Dotter AB | 500 000 kr |
| Koncernens resultat | 1 500 000 kr |
- Moder AB – omsättning8 000 000 kr
- Dotter AB – omsättning4 000 000 kr
- Summan av bolagen12 000 000 kr
- Koncernens omsättning11 000 000 kr
- Moder AB, försäljning till kunder8 000 000 kr
- Dotter AB, försäljning till kunder3 000 000 kr
- Dotter AB, försäljning till Moder AB (räknas bort)1 000 000 kr
Koncernens omsättning = 12 000 000 kr − 1 000 000 kr = 11 000 000 kr. Den interna försäljningen är pengar som bytt ficka inom koncernen, inte försäljning till kunder.
Resultatet påverkas inte av elimineringen: Dotter ABs intäkt på 1 000 000 kr och Moder ABs kostnad på samma belopp tar ut varandra, så koncernens resultat är summan av bolagens, 1 500 000 kr. Omsättningen däremot krymper med den interna försäljningen – summerar du bolagens omsättning rakt av överskattar du koncernen med 1 000 000 kr.
Balansräkningen
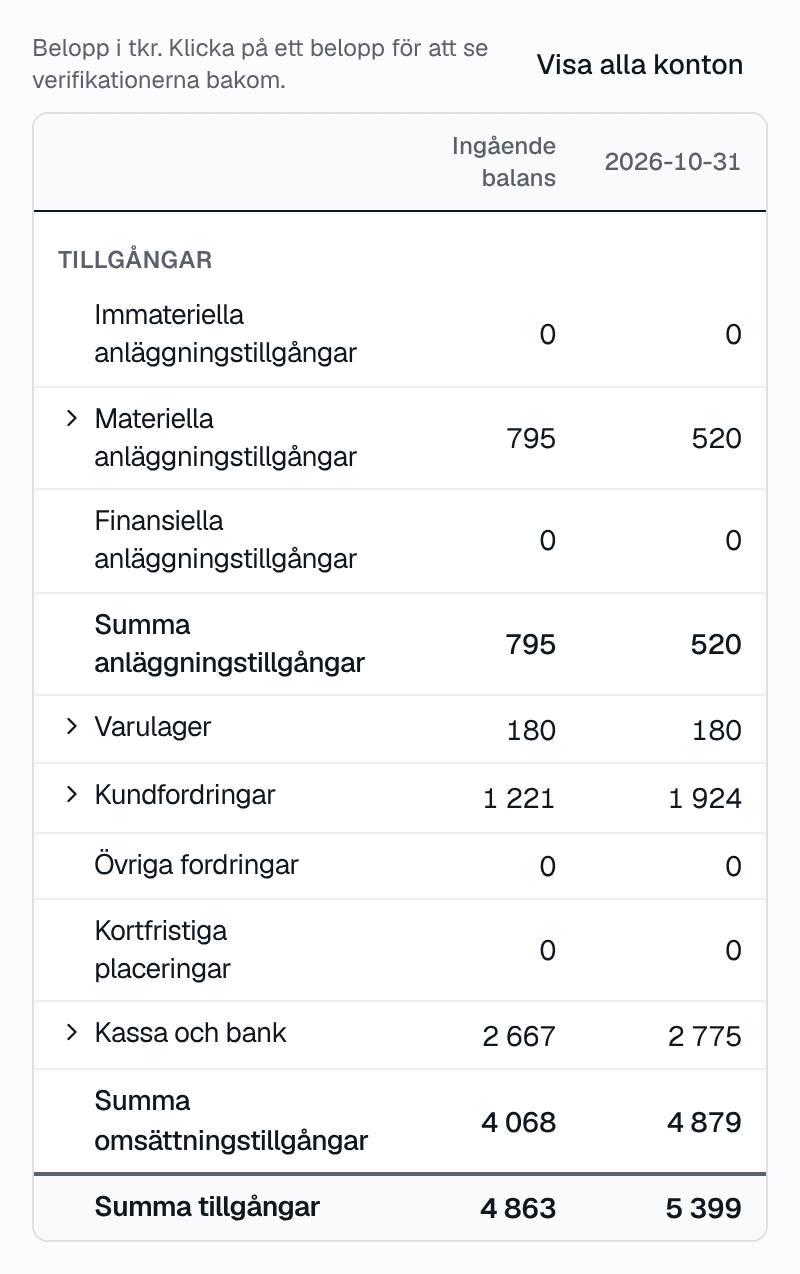
I balansräkningen har Moder AB en fordran på Dotter AB på 500 000 kr och aktier i Dotter AB bokförda till 1 000 000 kr. Bolagens tillgångar är tillsammans 6 500 000 kr, men fordran och skulden tar ut varandra och aktierna räknas bort mot eget kapital. Koncernens tillgångar blir 5 000 000 kr, och eftersom koncernen i exemplet inte har några skulder till utomstående är det egna kapitalet lika stort.
Vad som elimineras – och på vilka konton
Fyra slags poster räknas bort. Med BAS-kontoplanen ligger de på egna konton, vilket gör konsolideringen mycket enklare:
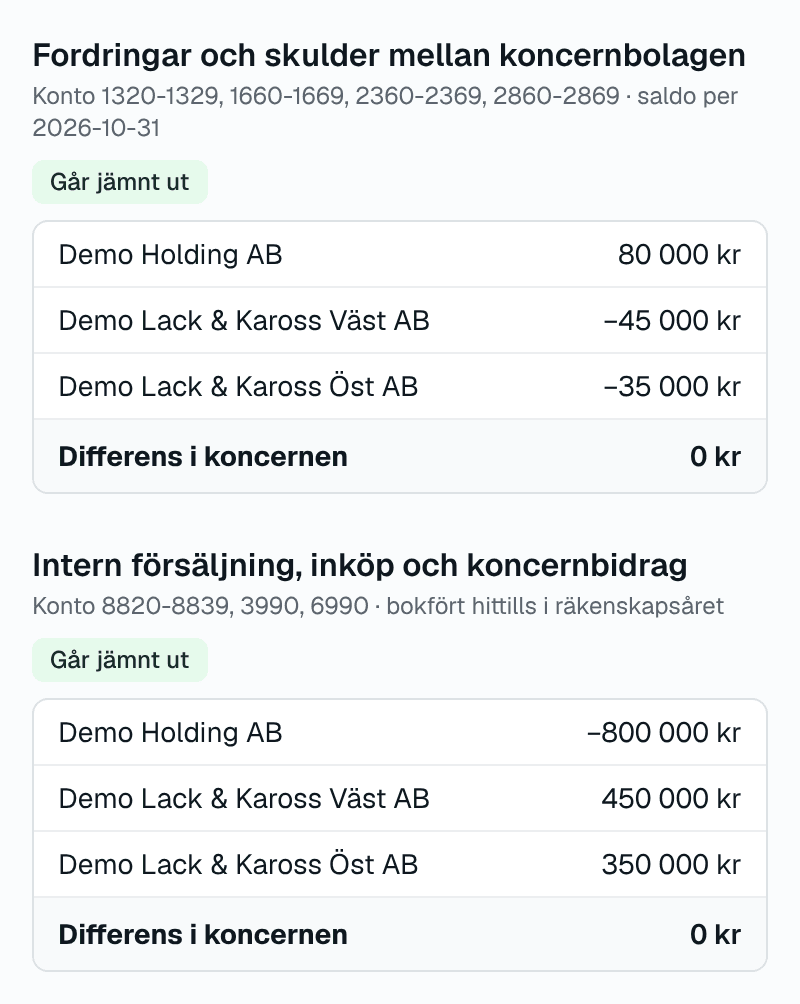
- Fordringar och skulder mellan koncernbolagen – långfristiga på 1320–1329 och 2360–2369, kortfristiga på 1660–1669 och 2860–2869. Ska gå jämnt ut.
- Intern försäljning, interna inköp och koncernbidrag – koncernbidrag på 8820–8839. Intern försäljning har inga standardkonton; många bokför den på vanliga försäljnings- och inköpskonton, och då måste koncernen själv peka ut vilka konton som är interna. Ska gå jämnt ut.
- Andelar i koncernföretag – 1310–1319. Förs mot eget kapital.
- Utdelningar från koncernföretag – 8010–8019 hos moderbolaget. En utdelning är en flytt av eget kapital inom koncernen, inte en intäkt, och förs mot eget kapital.
Koncernbidrag i konsolideringen
Koncernbidrag är ett sätt att flytta resultat mellan bolag i samma koncern, så att vinst i ett bolag kan kvitta förlust i ett annat innan skatten räknas. Huvudregeln är att moderbolaget ska äga mer än 90 procent av dotterbolaget under hela året – villkoren står i inkomstskattelagen, så stäm av med din revisor innan ni lämnar ett. I bokföringen är bidraget en bokslutsdisposition: kostnad hos givaren och intäkt hos mottagaren, på 8830 respektive 8820. I konsolideringen tar de ut varandra. Koncernens resultat är detsamma oavsett hur bidraget fördelas – det är bolagens egna resultat, och skatten, som flyttas.
Konsolidering och koncernredovisning enligt lag
Ett moderbolag ska upprätta en koncernredovisning i årsredovisningen enligt årsredovisningslagens sjunde kapitel. Mindre koncerner är undantagna – gränsen går vid antal anställda, balansomslutning och nettoomsättning, två av tre måste överskridas två år i rad, och beloppen står i lagen och ändras då och då. Undantag finns också för ett moderbolag som självt ingår i en större koncern som upprättar koncernredovisning.
Den formella koncernredovisningen följer regelverket K3 och innehåller mer än räkningen ovan: förvärvsanalys när ett bolag köps (skillnaden mellan priset och det egna kapitalet blir goodwill eller övervärden som skrivs av), minoritetsandelar när moderbolaget inte äger allt, eliminering av internvinster i lager, omräkning av utländska dotterbolag och en rad upplysningar. Den görs av en redovisningskonsult eller revisor en gång om året.
Insums koncernvy är en sammanställning för ledning och styrelse, inte en koncernredovisning enligt K3. Den summerar bolagens bokföring och räknar bort de koncerninterna posterna, och den gör ingen förvärvsanalys och räknar inte minoritetsandelar.
Därför går konsolideringen inte ihop
- Bolagen är bokförda till olika datum. Ett dotterbolag som ligger två månader efter drar ned hela koncernens omsättning. Kontrollera alltid till vilken månad varje bolag är bokfört innan du läser koncernens siffror.
- Interna fakturor i olika perioder. Säljaren bokför fakturan i mars och köparen i april – då går intern försäljning och interna inköp inte jämnt ut i mars. Differensen försvinner månaden efter, men siffrorna för mars blir fel.
- Intern försäljning på vanliga konton. Bokförs försäljningen till systerbolaget på 3010 som all annan försäljning kan den inte skiljas ut. Lägg den på ett eget konto, eller peka ut kontot som koncerninternt.
- Olika räkenskapsår. Ett dotterbolag med brutet räkenskapsår måste räknas om till koncernens år innan siffrorna summeras.
- Olika enheter eller valutor. Ett bolag som bokför i tusental eller i euro kan inte summeras rakt av med ett som bokför i kronor.
- Obetalda interna fakturor vid bokslutet. En fordran hos det ena bolaget utan motsvarande skuld hos det andra – ofta för att fakturan inte registrerats än – ger en differens i balansräkningen.
Så gör du konsolideringen i Insum
Koppla bolagen till sina bokföringsprogram, eller ladda upp en SIE-fil för vart och ett, och klicka på Skapa koncern i bolagslistan. Välj bolagen och moderbolaget, så får koncernen moderbolagets räkenskapsår. Koncernvyn räknas fram ur bolagens bokföring varje gång du öppnar den och visar:
- Resultat- och balansräkning per bolag, med en kolumn för elimineringarna och en för koncernen – varje belopp går att klicka ned till bolagets verifikationer.
- Avstämningen av de koncerninterna posterna, i exakta kronor: varje bolags belopp och om de går jämnt ut. En differens stannar kvar i koncernens siffror och visas tydligt.
- En varning när ett bolag är bokfört till ett tidigare datum än de andra, har ett annat räkenskapsår eller saknar bokföring.
- En styrelserapport för koncernen med resultat, balans, siffror per bolag och avstämning, som sparas som utkast tills du markerar den som slutlig.
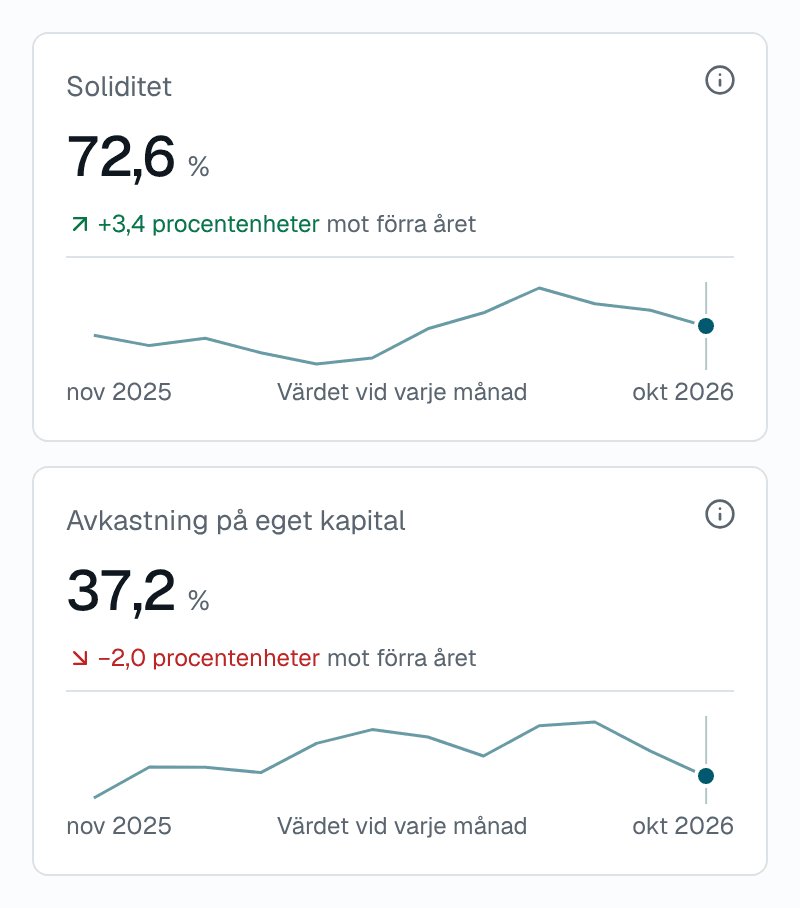
BAS-kontona för koncerninterna poster är förvalda. Intern försäljning på vanliga försäljningskonton lägger du till själv under Koncerninterna konton. Bolagen bör bokföra i kronor, eftersom beloppen summeras som de är bokförda. Vill du se hur det fungerar utan egna bolag skapar du demokoncernen: ett moderbolag och två verkstäder med management fee och utdelning inom koncernen. Läs mer om vad styrelsen bör få se i guiden Styrelserapport, och om nyckeltalen som räknas på koncernens balansräkning i guiden Soliditet.
Koncernvyn ingår i Insum utan extra kostnad – du betalar per bolag. Skapa koncernen på ett par minuter och se bolagen bredvid varandra redan i dag.Prova gratis