Anläggningstillgångar och omsättningstillgångar – skillnaden
Allt bolaget äger står på tillgångssidan i balansräkningen, uppdelat i två grupper: det som ska användas länge och det som ska bli pengar inom året. Skillnaden avgör hur tillgångarna värderas, hur de bör finansieras och vilka nyckeltal de ingår i.
14 dagar gratis · inget kort · ingen bindningstid
Uppdaterad · Insum
Kort svar
Anläggningstillgångar är avsedda att brukas eller innehas länge – lokaler, maskiner, bilar, aktier i dotterbolag – och skrivs av. Omsättningstillgångar ska omsättas inom året: lager, kundfordringar och pengar på banken.
Vad är anläggningstillgångar?
Anläggningstillgångar är det bolaget äger för att använda länge i verksamheten – inte för att sälja vidare. Lagen säger "avsedd att stadigvarande brukas eller innehas", och i praktiken betyder det mer än ett år. Lokalen, maskinerna, bilarna, datorerna och programvaran bolaget köpt är anläggningstillgångar. De står överst på tillgångssidan i balansräkningen och delas upp i tre grupper:
- Immateriella anläggningstillgångar – sådant som inte går att ta på: goodwill från ett företagsköp, patent, licenser och egenutvecklad programvara som aktiverats.
- Materiella anläggningstillgångar – byggnader och mark, maskiner, inventarier, verktyg, bilar och pågående nyanläggningar. Den största gruppen i de flesta bolag.
- Finansiella anläggningstillgångar – aktier i dotterbolag och andra långsiktiga innehav, samt fordringar som förfaller om mer än ett år.
Vad är omsättningstillgångar?
Omsättningstillgångar är allt annat: det som ska omsättas – säljas, förbrukas eller bli pengar – inom den löpande verksamheten, normalt inom ett år. De står under anläggningstillgångarna i balansräkningen, i den ordning de ligger från pengar:
- Varulager – varor för försäljning, råmaterial, produkter i arbete och färdiga produkter.
- Kundfordringar – fakturor som skickats men inte betalats än.
- Övriga fordringar – momsfordran, skattekonto, förskott till leverantörer och förutbetalda kostnader som hyran för nästa kvartal.
- Kortfristiga placeringar – pengar placerade i fonder eller på fasträntekonto som går att lösa inom året.
- Kassa och bank – pengarna på kontot.
Omsättningstillgångarna är det som betalar räkningarna de närmaste månaderna. Därför är det dem – inte maskinerna – som likviditetsmåtten räknar på.
Skillnaden mellan anläggningstillgångar och omsättningstillgångar
Det är avsikten som avgör, inte föremålet. En bil är en anläggningstillgång hos byggfirman som kör till sina kunder, men lager hos bilhandlaren som ska sälja den. En fastighet är en anläggningstillgång hos bolaget som har sitt kontor där, men omsättningstillgång hos fastighetsutvecklaren som bygger för att sälja. Samma sak gäller aktier: ett långsiktigt innehav i ett dotterbolag är finansiell anläggningstillgång, överskottslikviditet i en räntefond kortfristig placering.
Skillnaden spelar roll på tre sätt:
- Värderingen. Anläggningstillgångar skrivs av: inköpspriset fördelas som kostnad över åren de används. Omsättningstillgångar skrivs inte av utan värderas till det lägsta av vad de kostade och vad de är värda – ett lager som blivit osäljbart skrivs ned direkt.
- Nyckeltalen. Kassalikviditet, balanslikviditet och rörelsekapital räknas bara på omsättningstillgångarna. Soliditet, räntabilitet på totalt kapital och kapitalomsättningshastighet räknas på summan av båda.
- Finansieringen. Det som ska ägas länge bör finansieras långsiktigt, med eget kapital och långa lån. Betalas en maskin med checkkrediten ska den återbetalas långt innan maskinen tjänat in sig.
Räkneexempel: tillgångssidan i balansräkningen
Exempelbolaget omsätter 12 000 000 kr om året och har 10 000 000 kr i tillgångar. Så här ser tillgångssidan ut, i balansräkningens ordning:
Räkneexempel
| Immateriella anläggningstillgångar (programvara) | 300 000 kr |
|---|---|
| Materiella anläggningstillgångar (lokal, maskiner, bilar) | 5 200 000 kr |
| Finansiella anläggningstillgångar (aktier i dotterbolag) | 500 000 kr |
| Summa anläggningstillgångar | 6 000 000 kr |
| Varulager | 900 000 kr |
| Kundfordringar | 1 700 000 kr |
| Kassa och bank | 1 400 000 kr |
| Summa omsättningstillgångar | 4 000 000 kr |
| Summa tillgångar | 10 000 000 kr |
- Anläggningstillgångar – brukas länge6 000 000 kr
- Omsättningstillgångar – omsätts inom året4 000 000 kr
- Anläggningstillgångar60 %
- Omsättningstillgångar40 %
Summa tillgångar = 10 000 000 kr – balansomslutningen.
Summa tillgångar är balansomslutningen – samma summa som eget kapital och skulder på andra sidan. Hur den sidan ser ut, och vilka nyckeltal som bygger på summan, står i guiden Balansomslutning.
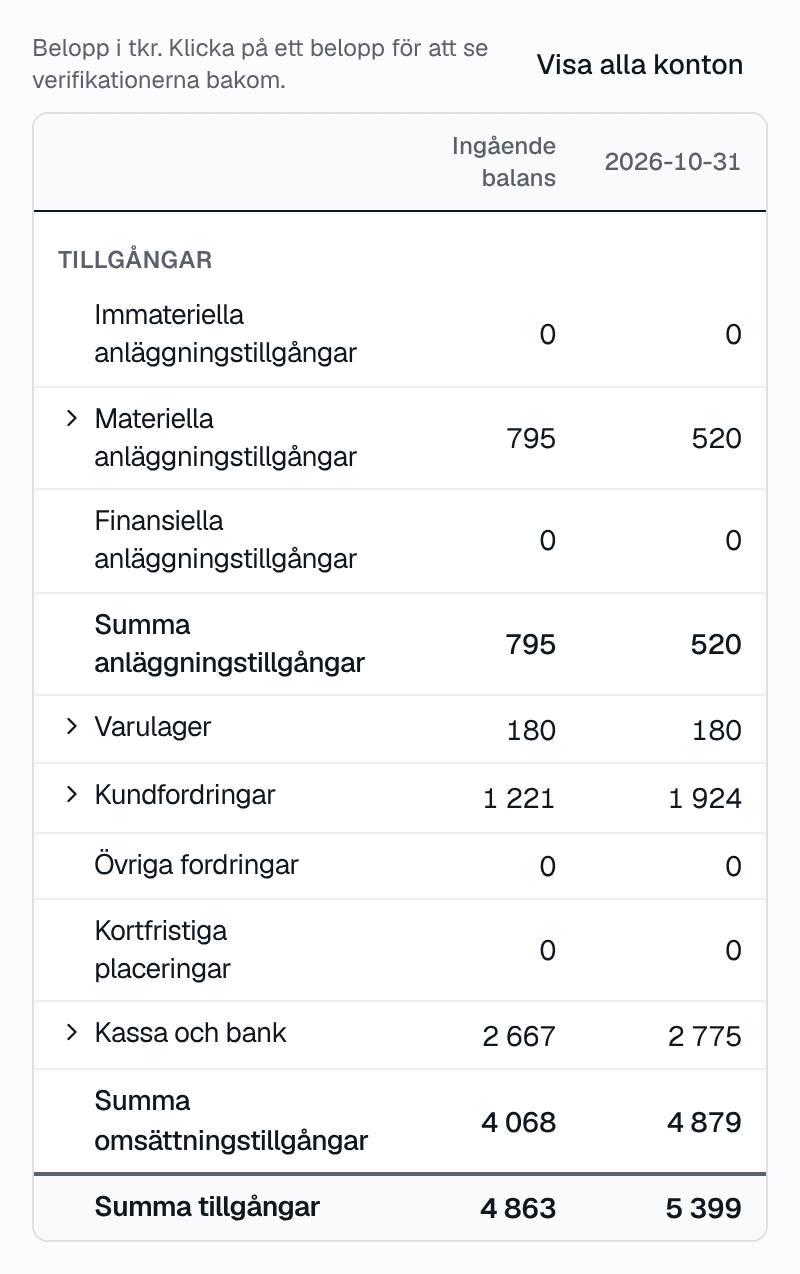
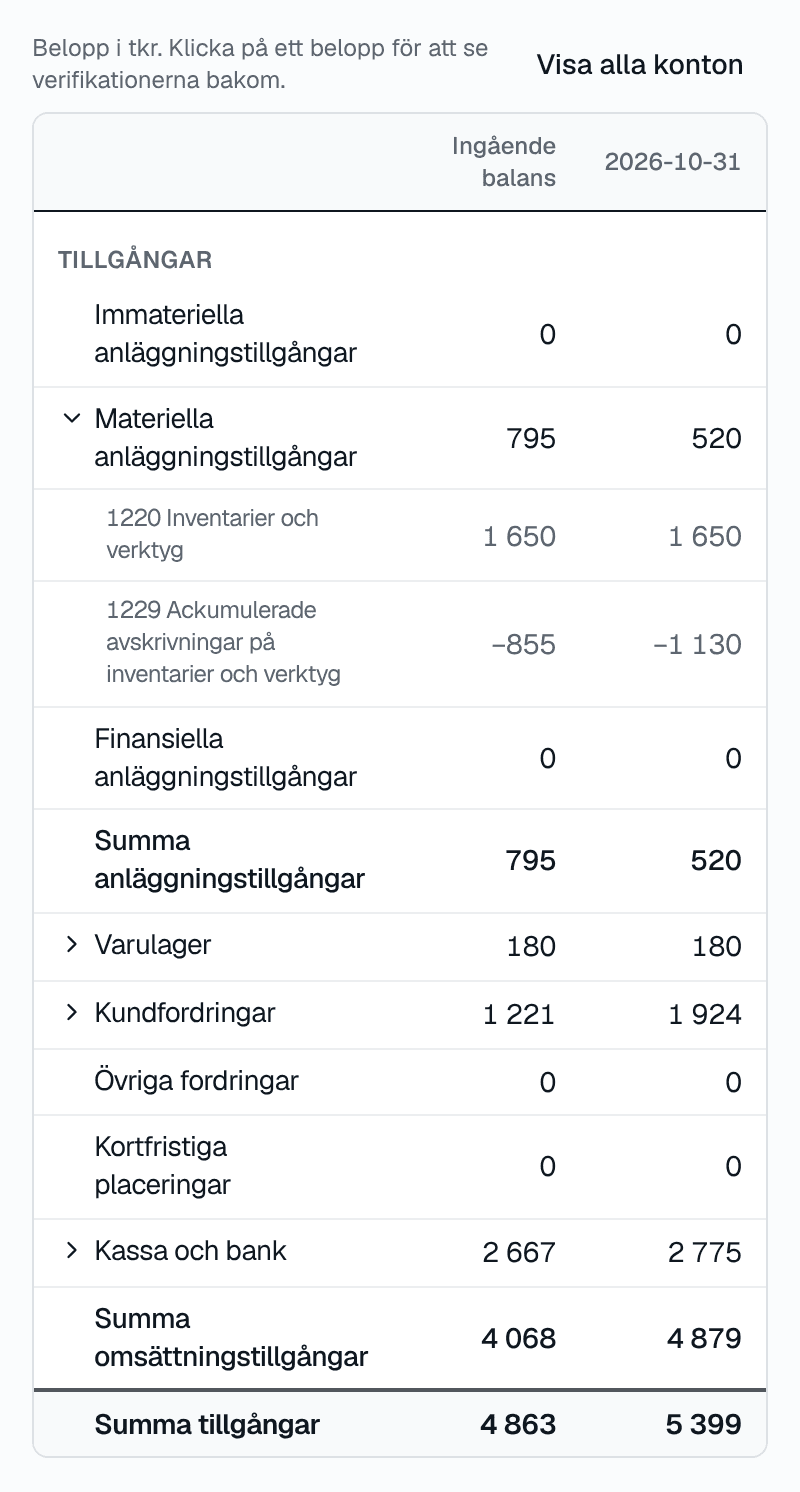
Insum visar balansräkningen ur bokföringen varje månad med just de här grupperna – och varje rad går att fälla ut till kontona och klicka ned till verifikationerna.Prova gratis
Avskrivningar – så blir anläggningstillgången en kostnad
När bolaget köper en maskin för en miljon försvinner inte miljonen ur resultatet det året. Den blir en anläggningstillgång i balansräkningen och kostnadsförs i stället lite i taget, över de år maskinen beräknas användas – nyttjandeperioden. Varje års del kallas avskrivning, och den minskar både resultatet och tillgångens bokförda värde.
Exempelbolaget skriver av 400 000 kr om året på 6 000 000 kr i anläggningstillgångar – 6,7 %, som om allt skrevs av på 15 år i genomsnitt. Det blandar en lokal som skrivs av långsamt med datorer och bilar som skrivs av snabbt. Vanliga nyttjandeperioder är fem år för inventarier, bilar och datorer, tio år för tyngre maskiner och 25–50 år för byggnader. Mark skrivs inte av alls – den förbrukas inte – och inte heller finansiella anläggningstillgångar, som i stället skrivs ned om värdet fallit.
Inventarier som kostar mindre än ett halvt prisbasbelopp eller beräknas hålla kortare än tre år får kostnadsföras direkt. Gränsen följer prisbasbeloppet och ändras varje år – kontrollera den gällande hos Skatteverket.
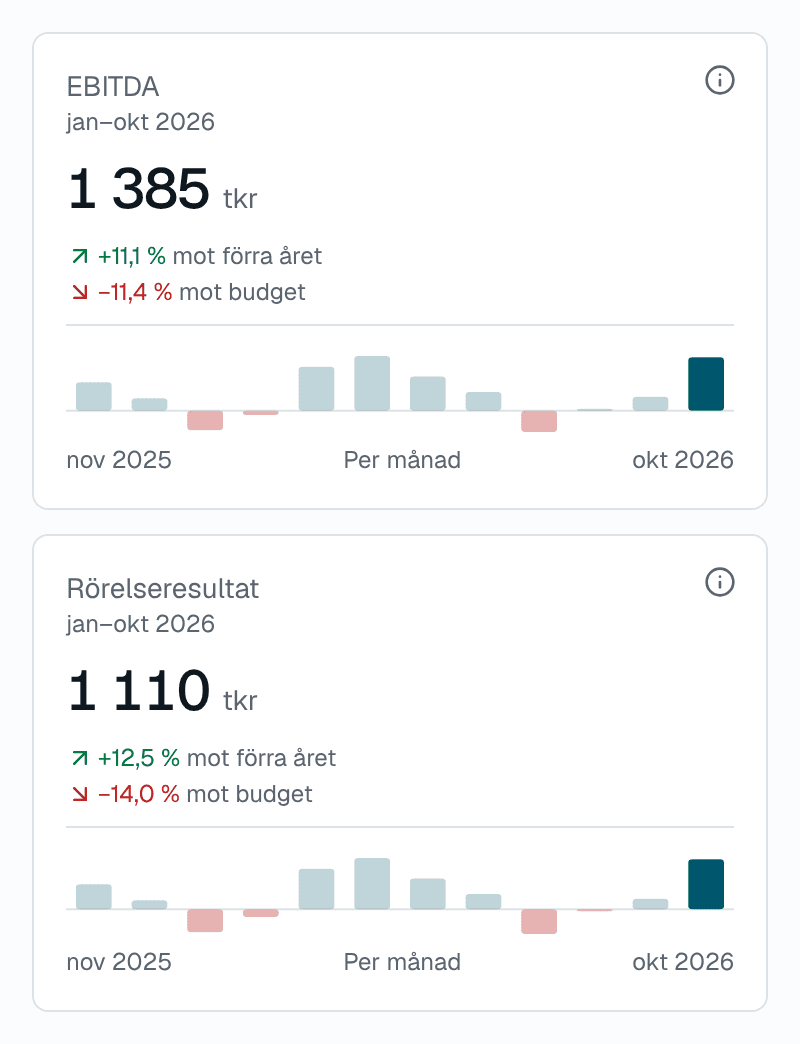
Avskrivningarna är skälet till att EBITDA och rörelseresultatet skiljer sig åt: EBITDA räknas före dem, rörelseresultatet efter. Läs mer i guiderna EBITDA och EBIT.
Omsättningstillgångarna och likviditeten
Omsättningstillgångarna ställs mot de kortfristiga skulderna – leverantörsskulder, moms, löneskatter och det som ska betalas inom ett år – för att visa om den dagliga driften är finansierad. Exempelbolaget har 3 000 000 kr i kortfristiga skulder:
| Rörelsekapital = omsättningstillgångar − kortfristiga skulder | 1 000 000 kr |
|---|---|
| Balanslikviditet = omsättningstillgångar ÷ kortfristiga skulder | 133 % |
| Kassalikviditet = (omsättningstillgångar − varulager) ÷ kortfristiga skulder | 103 % |
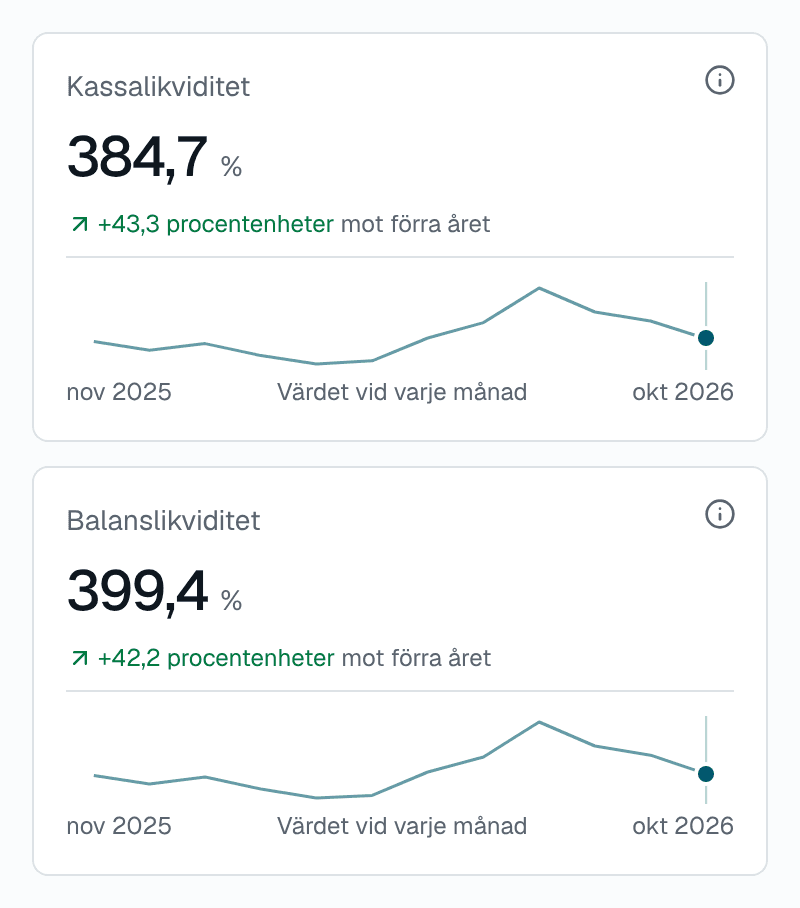
Kassalikviditeten räknar bort lagret, eftersom det först måste säljas innan det blir pengar. 103 % betyder att bolaget kan betala sina kortfristiga skulder med det som redan är pengar eller snart blir det. Vad som är bra, och vad du gör när talet sjunker, står i guiden Kassalikviditet.
Det som fastnar
Omsättningstillgångarna ska omsättas – men lagret och kundfordringarna gör det inte av sig själva. Ett lager som växer snabbare än försäljningen och kunder som betalar senare och senare binder kapital som annars hade legat på kontot. Hur länge kapitalet ligger i lagret och hos kunderna räknar du ut i guiden Kapitalomsättningshastighet.
Insum räknar rörelsekapitalet, kassalikviditeten, balanslikviditeten och kundfordringsdagarna ur bokföringen varje månad, med förändringen mot förra året.Prova gratis
Tillgångarna i bokföringen – kontoklass 1
I BAS-kontoplanen är alla tillgångar kontoklass 1, i samma ordning som balansräkningen: immateriella anläggningstillgångar på 1000–1099, materiella på 1100–1299 (byggnader och mark 11xx, maskiner och inventarier 12xx), finansiella på 1300–1399, varulager på 1400–1499, kundfordringar på 1500–1599, övriga fordringar och förutbetalda kostnader på 1600–1799, kortfristiga placeringar på 1800–1899 och kassa och bank på 1900–1999. Insum grupperar balansräkningen exakt så.
- Ackumulerade avskrivningar bokförs på egna konton som slutar på 9 (1119, 1229) och visas som minusposter under tillgången. Det bokförda värdet är anskaffningsvärdet minus dem – aldrig vad tillgången skulle kosta att köpa i dag.
- Avskrivningar bara i bokslutet gör att resultatet ser för bra ut under året och faller i december. Bokför dem månadsvis, så stämmer både resultaträkningen och anläggningstillgångarna varje månad.
- Lagret bara i bokslutet ger samma problem för omsättningstillgångarna: lagervärdet står stilla hela året och bruttomarginalen hoppar. Räkna av eller uppskatta lagret månadsvis om det är stort.
Vad är en bra fördelning?
Det finns inget rätt svar – fördelningen följer branschen. Ett konsultbolag har nästan bara omsättningstillgångar: kundfordringar och pengar på banken. En verkstad, en åkare eller ett bolag som äger sin fastighet har mest anläggningstillgångar. Exempelbolaget ligger på 60 % anläggningstillgångar, vilket är vanligt för ett tillverkande bolag med egen lokal.
Det som är värt att följa:
- Att anläggningstillgångarna är finansierade långsiktigt: eget kapital och långfristiga skulder bör tillsammans vara minst lika stora som anläggningstillgångarna, annars betalas maskiner med pengar som snart ska ut.
- Att omsättningstillgångarna omsätts: lagret och kundfordringarna ska växa långsammare än försäljningen, inte snabbare.
- Att avskrivningarna motsvarar slitaget. Skrivs tillgångarna av snabbare än de slits ser resultatet sämre ut än det är; långsammare, och ett tråkigt bokslut väntar när de måste skrivas ned.
Hur hårt tillgångarna arbetar visar kapitalomsättningshastigheten, och hur mycket av dem ägarna själva står för visar soliditeten. Båda bygger på summan av anläggnings- och omsättningstillgångarna.